Kê khai thuế nông lâm thủy sản 2026: Quy định mới cần biết
Kê khai thuế nông lâm thủy sản là vấn đề quan trọng nhưng lại thường bị nhiều hộ kinh doanh thực hiện sai mà không hề nhận ra. Điều này có thể dẫn đến rủi ro bị truy thu thuế, phạt chậm nộp hoặc sai lệch nghĩa vụ thuế.
Từ năm 2026, các quy định mới đã được cập nhật và ảnh hưởng trực tiếp đến hoạt động mua bán nông sản. Vì vậy, việc nắm rõ quy định về kê khai thuế nông lâm thủy sản là điều bắt buộc nếu bạn không muốn gặp sai sót.
Định nghĩa nông lâm thủy sản chưa chế biến hoặc sơ chế
Trong kê khai thuế nông lâm thủy sản, khái niệm sản phẩm chưa chế biến và sơ chế thông thường được quy định tại:
Khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP (hướng dẫn Khoản 1 Điều 5 Luật Thuế GTGT 2024)
Theo đó, “các sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng và đánh bắt chưa được chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường” bao gồm các hình thức xử lý “nhằm mục đích làm sạch hoặc bảo quản mà không làm thay đổi bản chất cốt lõi của sản phẩm”.
Các sản phẩm này khi do tổ chức, cá nhân “tự sản xuất, đánh bắt bán ra hoặc ở khâu nhập khẩu thì thuộc đối tượng không chịu thuế giá trị gia tăng”.
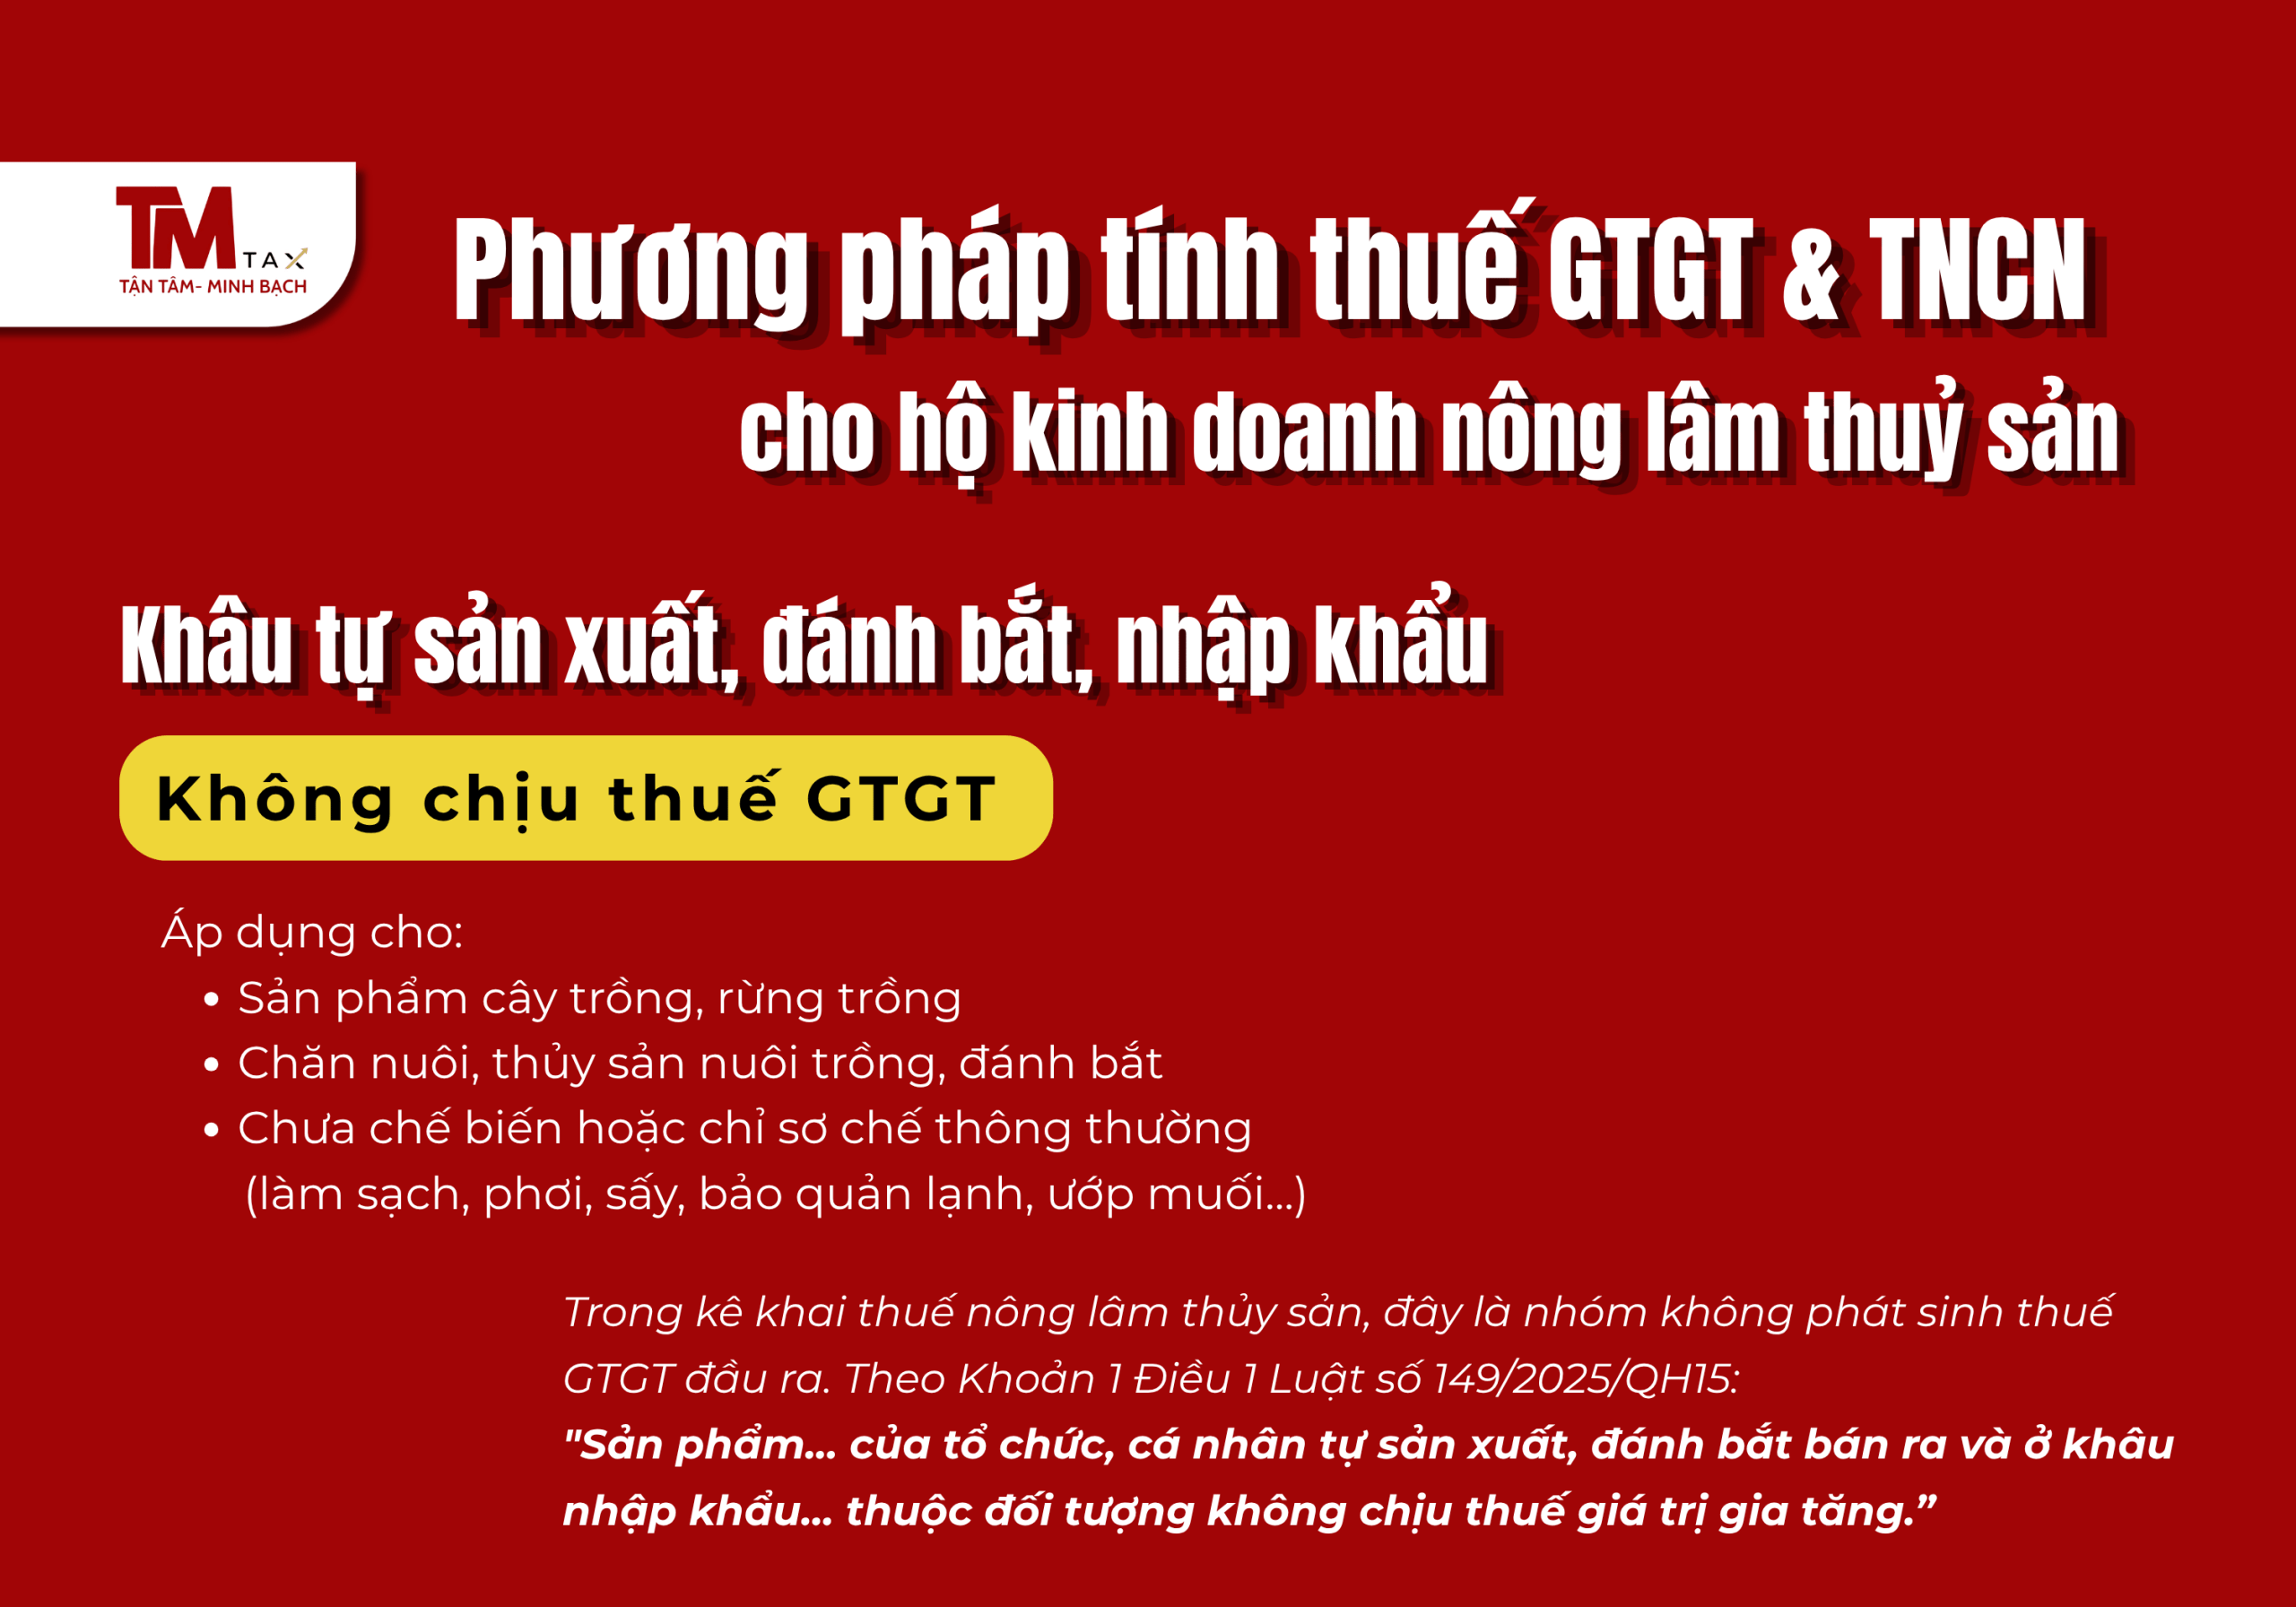
Phương pháp tính thuế GTGT & TNCN cho hộ kinh doanh nông lâm thuỷ sản
Khâu tự sản xuất, đánh bắt, nhập khẩu
Không chịu thuế GTGT
Áp dụng cho:
- Sản phẩm cây trồng, rừng trồng
- Chăn nuôi, thủy sản nuôi trồng, đánh bắt
- Chưa chế biến hoặc chỉ sơ chế thông thường (làm sạch, phơi, sấy, bảo quản lạnh, ướp muối…)
Trong kê khai thuế nông lâm thủy sản, đây là nhóm không phát sinh thuế GTGT đầu ra. Theo Khoản 1 Điều 1 Luật số 149/2025/QH15:
“Sản phẩm… của tổ chức, cá nhân tự sản xuất, đánh bắt bán ra và ở khâu nhập khẩu… thuộc đối tượng không chịu thuế giá trị gia tăng.”
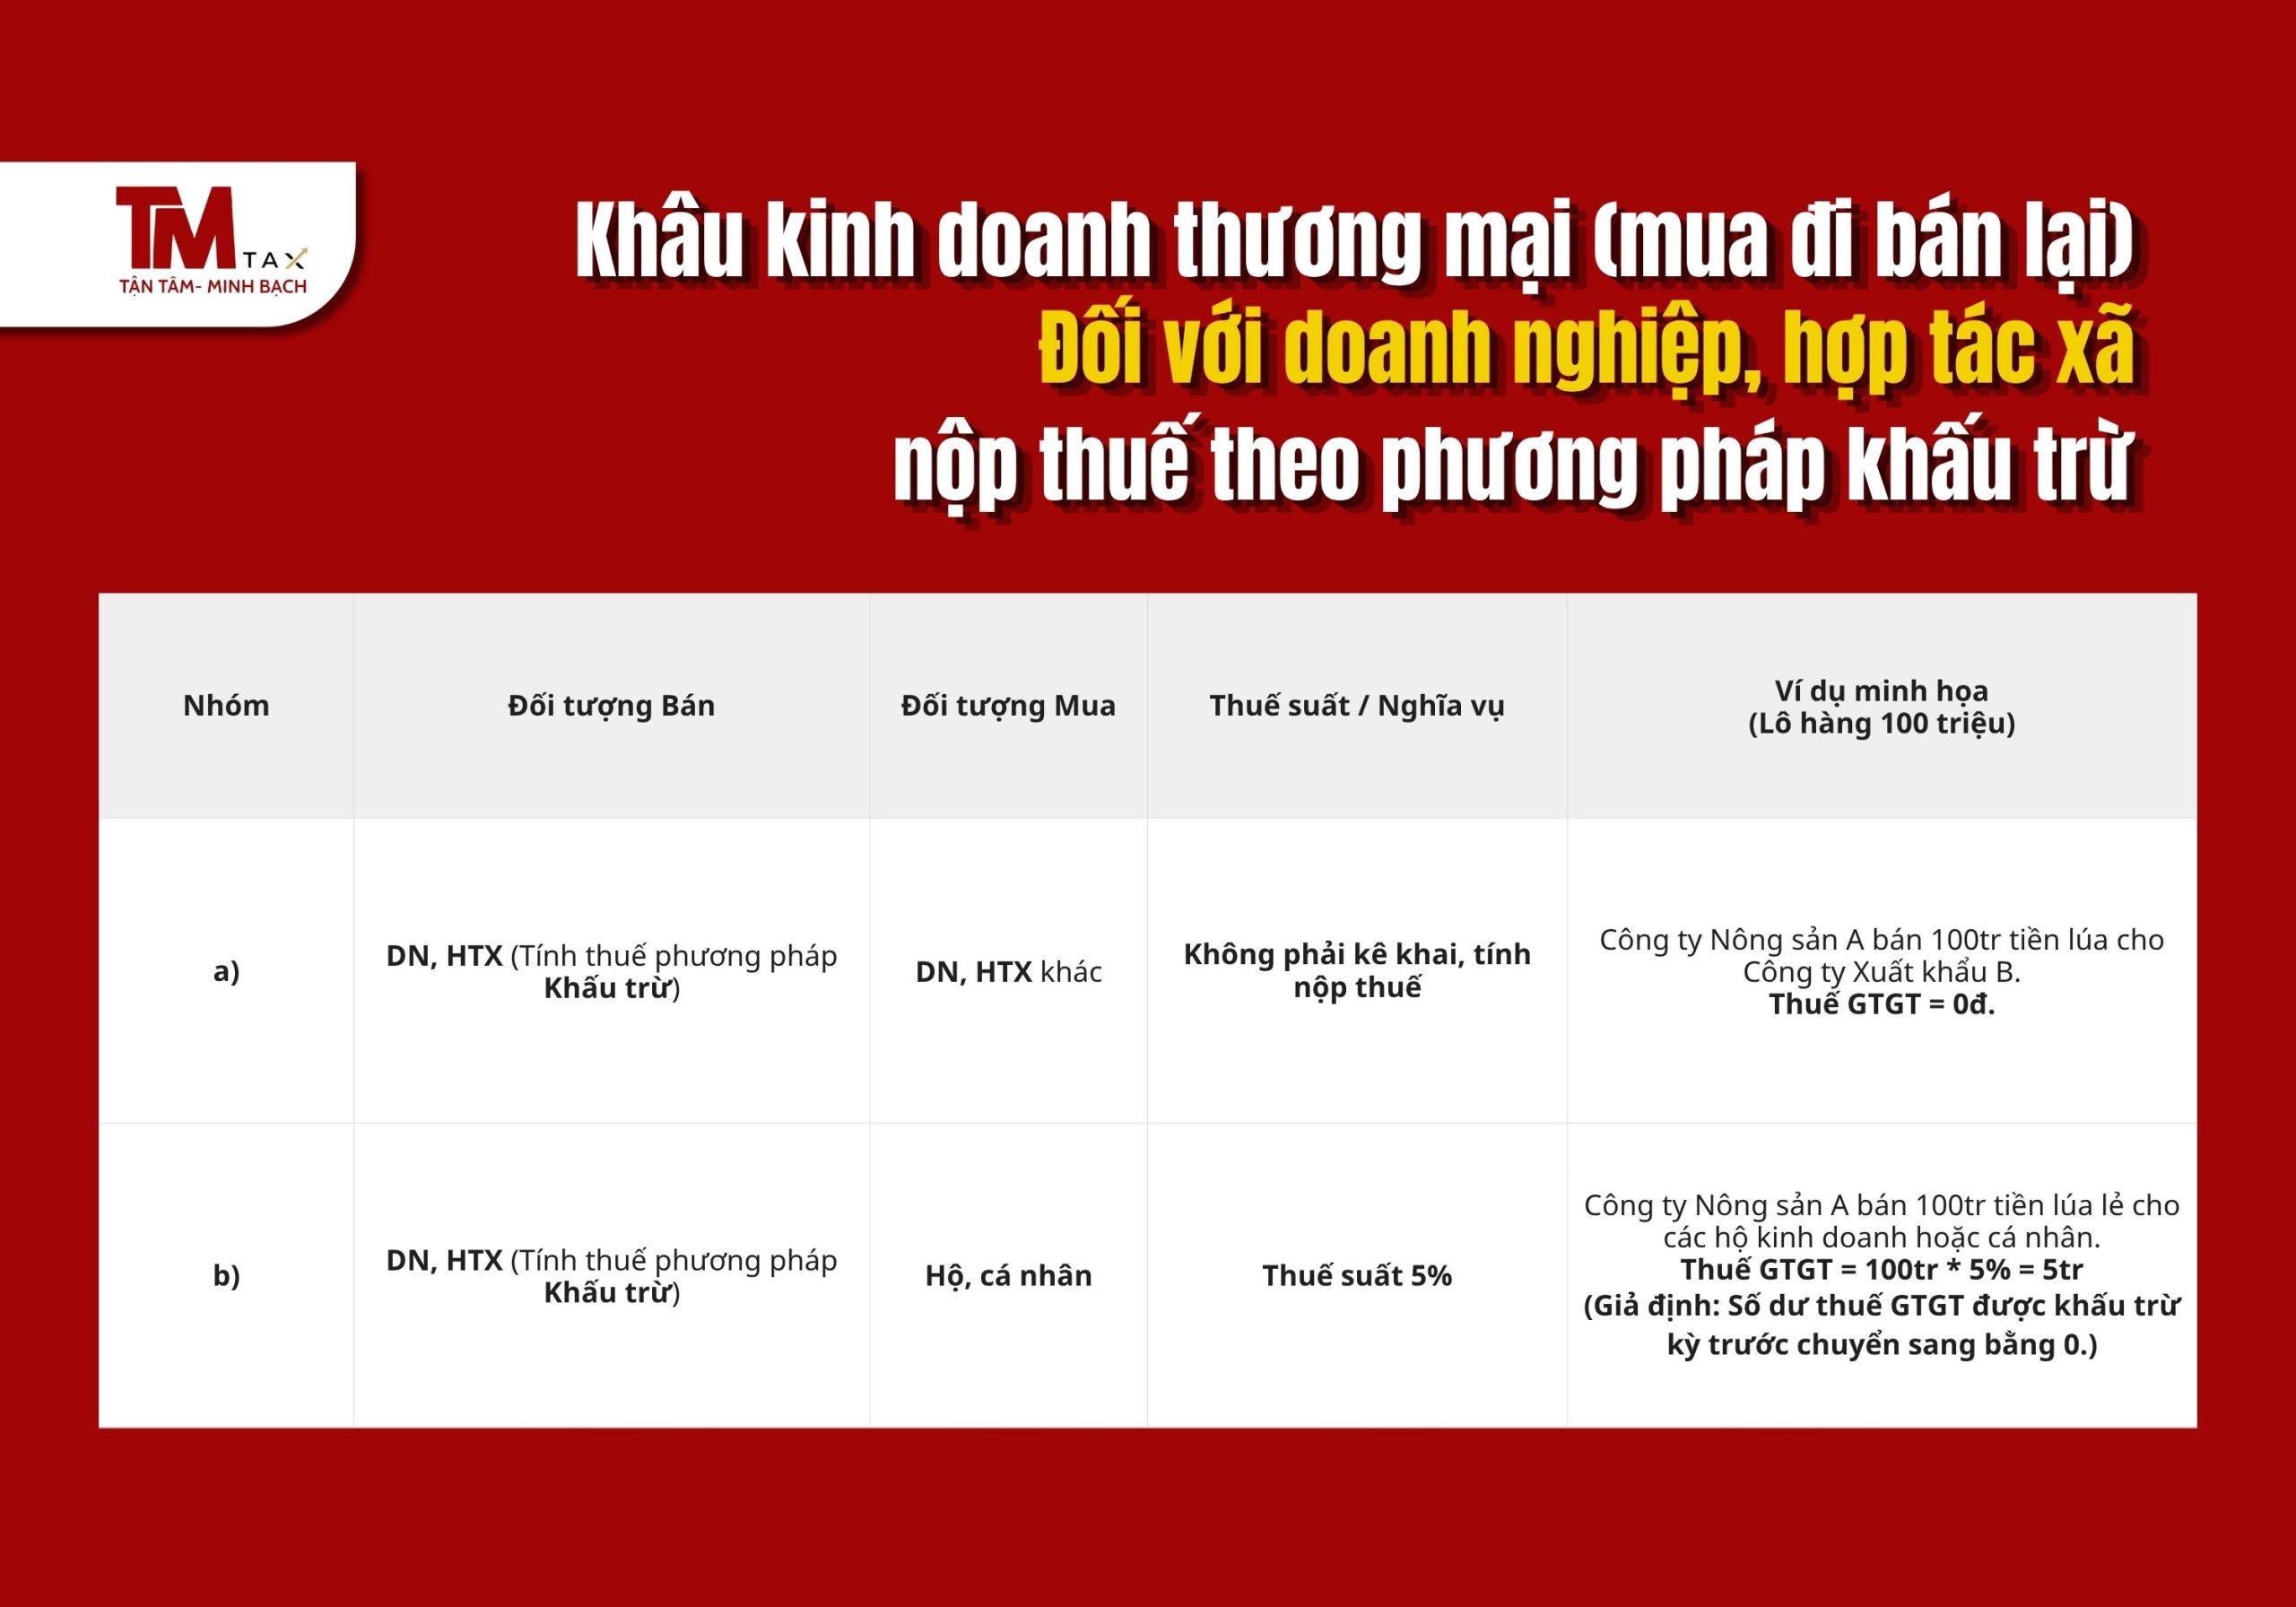
Khâu kinh doanh thương mại (mua đi bán lại)
Đối với doanh nghiệp, hợp tác xã nộp thuế theo phương pháp khấu trừ
➤ Bán cho doanh nghiệp, hợp tác xã khác:
- Không phải kê khai, tính nộp thuế GTGT
- Được khấu trừ thuế GTGT đầu vào
Theo Khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP:
“Doanh nghiệp, hợp tác xã… mua… bán cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.”
➤ Bán cho hộ kinh doanh, cá nhân:
-
- Phải kê khai và nộp thuế GTGT với thuế suất 5%
Tại điểm b, khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP:
“Trường hợp doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh và các tổ chức, cá nhân khác thì phải tính thuế giá trị gia tăng theo mức thuế suất 5%…”
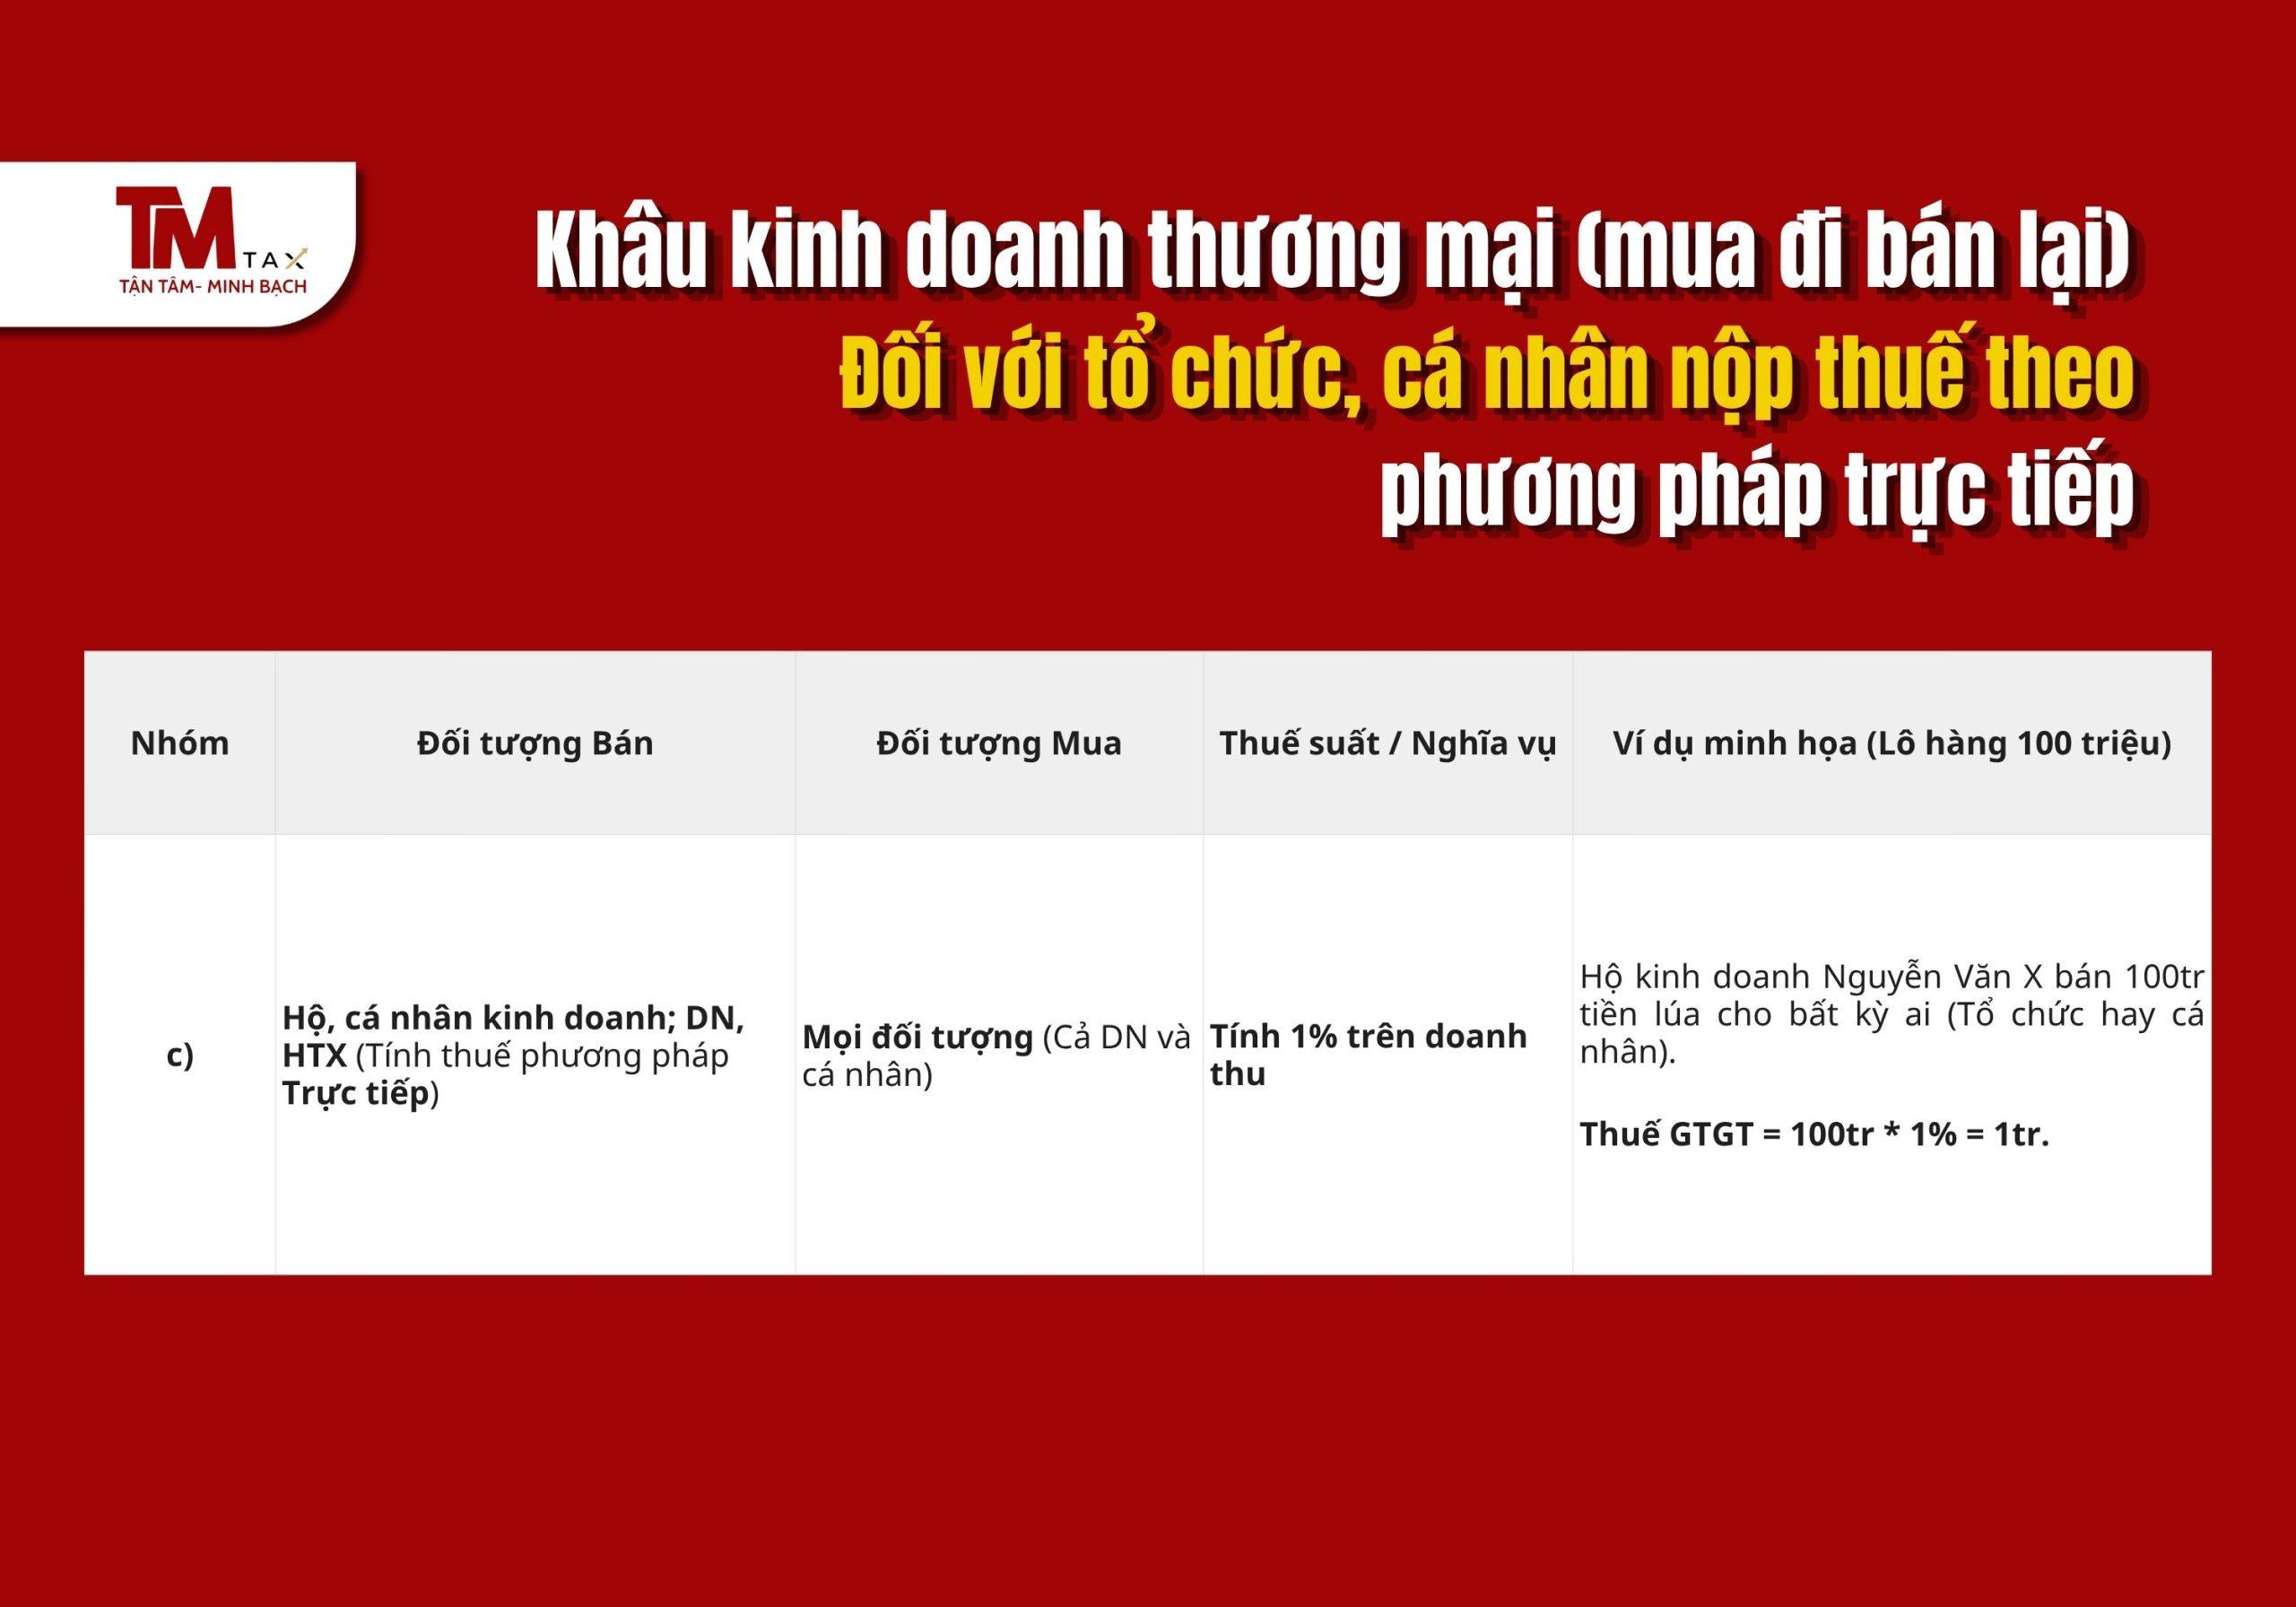
Đối với tổ chức, cá nhân nộp thuế theo phương pháp trực tiếp
- Áp dụng khi:
- Hộ kinh doanh, cá nhân
- Doanh nghiệp nhỏ không đủ điều kiện khấu trừ
Doanh thu ≤ 500 triệu/năm: Không chịu thuế GTGT
Doanh thu > 500 triệu/năm:
Nếu bên bán không đủ điều kiện hoặc chọn phương pháp tính thuế trực tiếp (thường là hộ kinh doanh hoặc doanh nghiệp nhỏ), thì cứ phát sinh doanh thu là nhân với tỷ lệ 1%.
Điểm c, khoản 1 Điều 1 Nghị định 359/2025/NĐ-CP quy định:
“Hộ, cá nhân sản xuất, kinh doanh, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã và tổ chức kinh tế khác nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp khi bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường ở khâu kinh doanh thương mại thì tính thuế giá trị gia tăng phải nộp theo doanh thu bằng 1% (tỷ lệ %) nhân với doanh thu”
Công thức:
Thuế GTGT phải nộp = Doanh thu × 1%
Thuế Thu nhập cá nhân (TNCN)
Ngưỡng miễn thuế
- Doanh thu ≤ 500 triệu/năm
Không phải nộp thuế TNCN
Tại khoản 1 Điều 3 Nghị định 68/2026/NĐ-CP:
“Hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế giá trị gia tăng” và “không phải nộp thuế thu nhập cá nhân.”
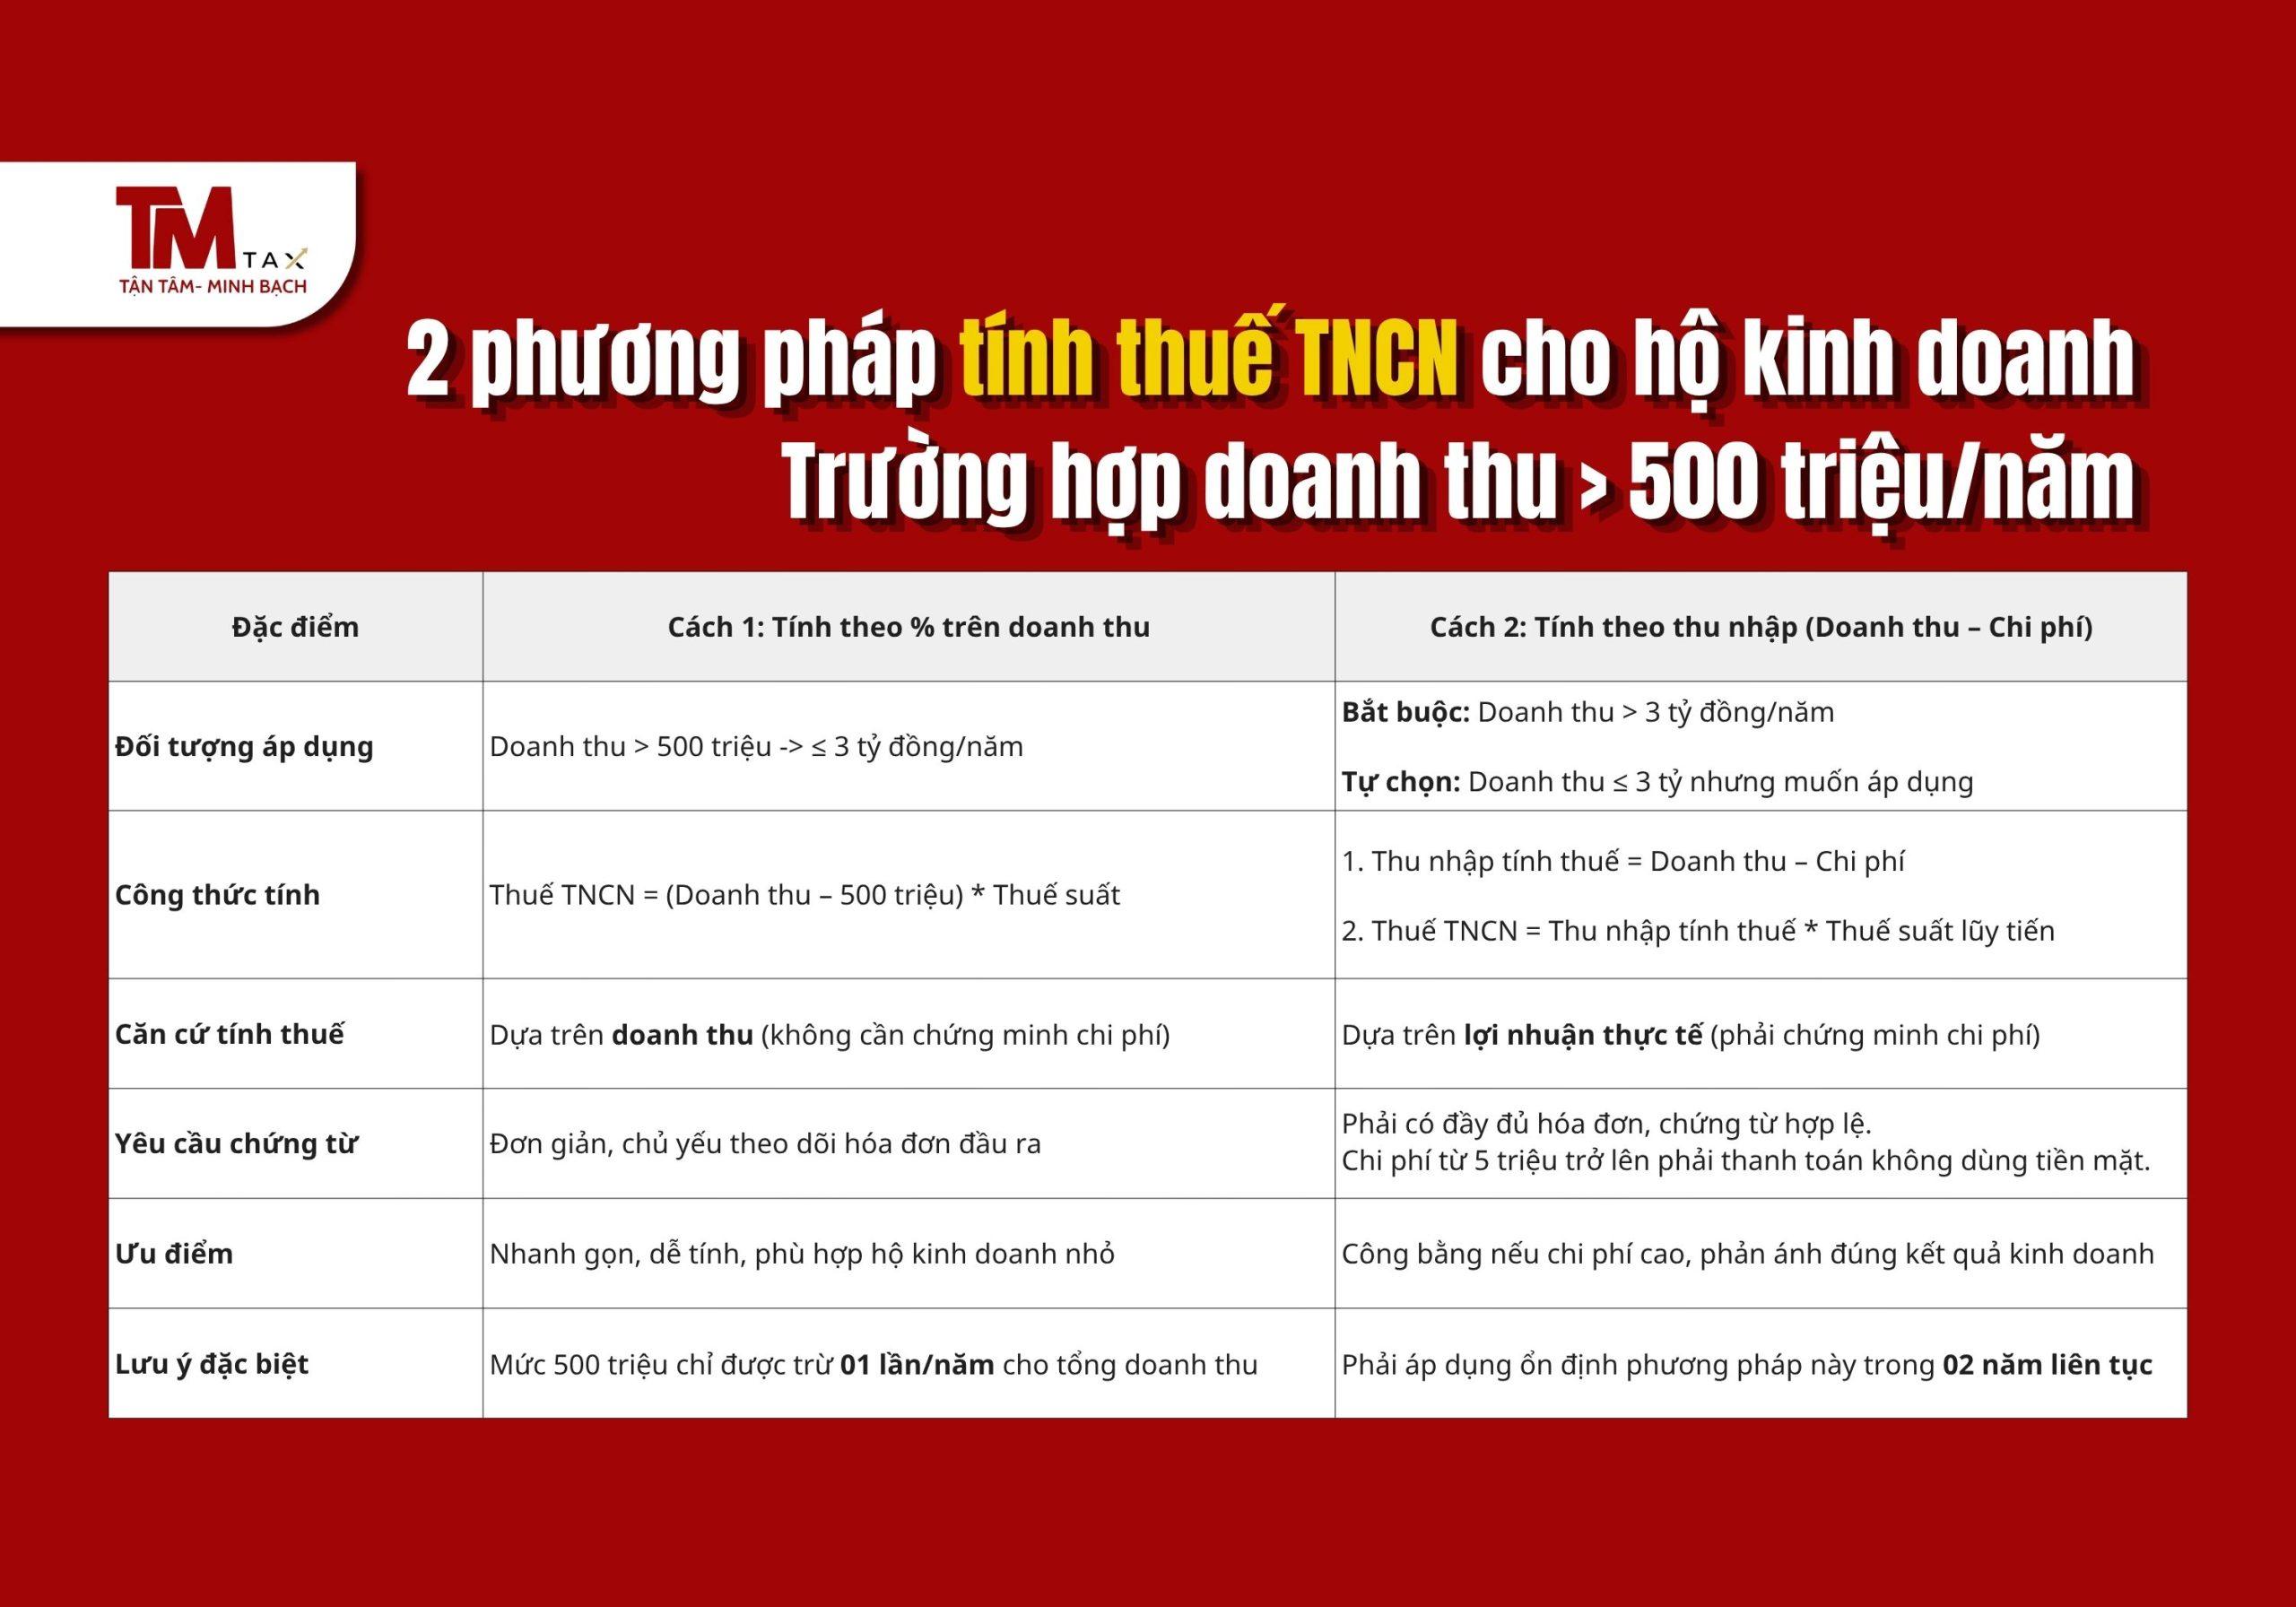
Trường hợp doanh thu > 500 triệu/năm
Có 2 cách tính:
Cách 1: Tính theo tỷ lệ % trên doanh thu
- Áp dụng: Từ 500 triệu – ≤ 3 tỷ
- Công thức:
Thuế TNCN = (Doanh thu tính thuế – 500 triệu) × Thuế suất
Lưu ý: Cá nhân được trừ mức 500 triệu đồng một lần duy nhất trong năm cho tổng doanh thu của toàn bộ hoạt động kinh doanh
Cách 2: Tính theo thu nhập (Doanh thu – Chi phí)
Áp dụng: Doanh thu: > 3 tỷ hoặc tự chọn
Công thức:
- Thu nhập tính thuế = Doanh thu – Chi phí
- Thuế TNCN = Thu nhập tính thuế × Thuế suất lũy tiến
Lưu ý:
- Chi phí được trừ: Phải có đủ hóa đơn, chứng từ hợp lệ; các khoản thanh toán từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt.
- Hộ kinh doanh nộp thuế theo phương pháp thu nhập tính thuế phải thực hiện ổn định phương pháp này trong 02 năm liên tục kể từ năm đầu tiên áp dụng.
Quy định về sổ sách kế toán
Trách nhiệm chung
Trong quá trình kê khai thuế, hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD) có trách nhiệm tuân thủ đầy đủ quy định về kế toán theo pháp luật hiện hành.
| Nội dung | Chi tiết |
|---|---|
| Trách nhiệm chung | HKD và CNKD phải tuân thủ đầy đủ quy định về kế toán theo pháp luật hiện hành |
| Sử dụng sổ sách | Phải sử dụng sổ kế toán theo quy định và hướng dẫn của Bộ Tài chính |
| Chấp hành quy định | Thực hiện đầy đủ chế độ kế toán, thống kê |
| Hóa đơn, chứng từ | Quản lý và sử dụng hóa đơn, chứng từ đúng quy định |
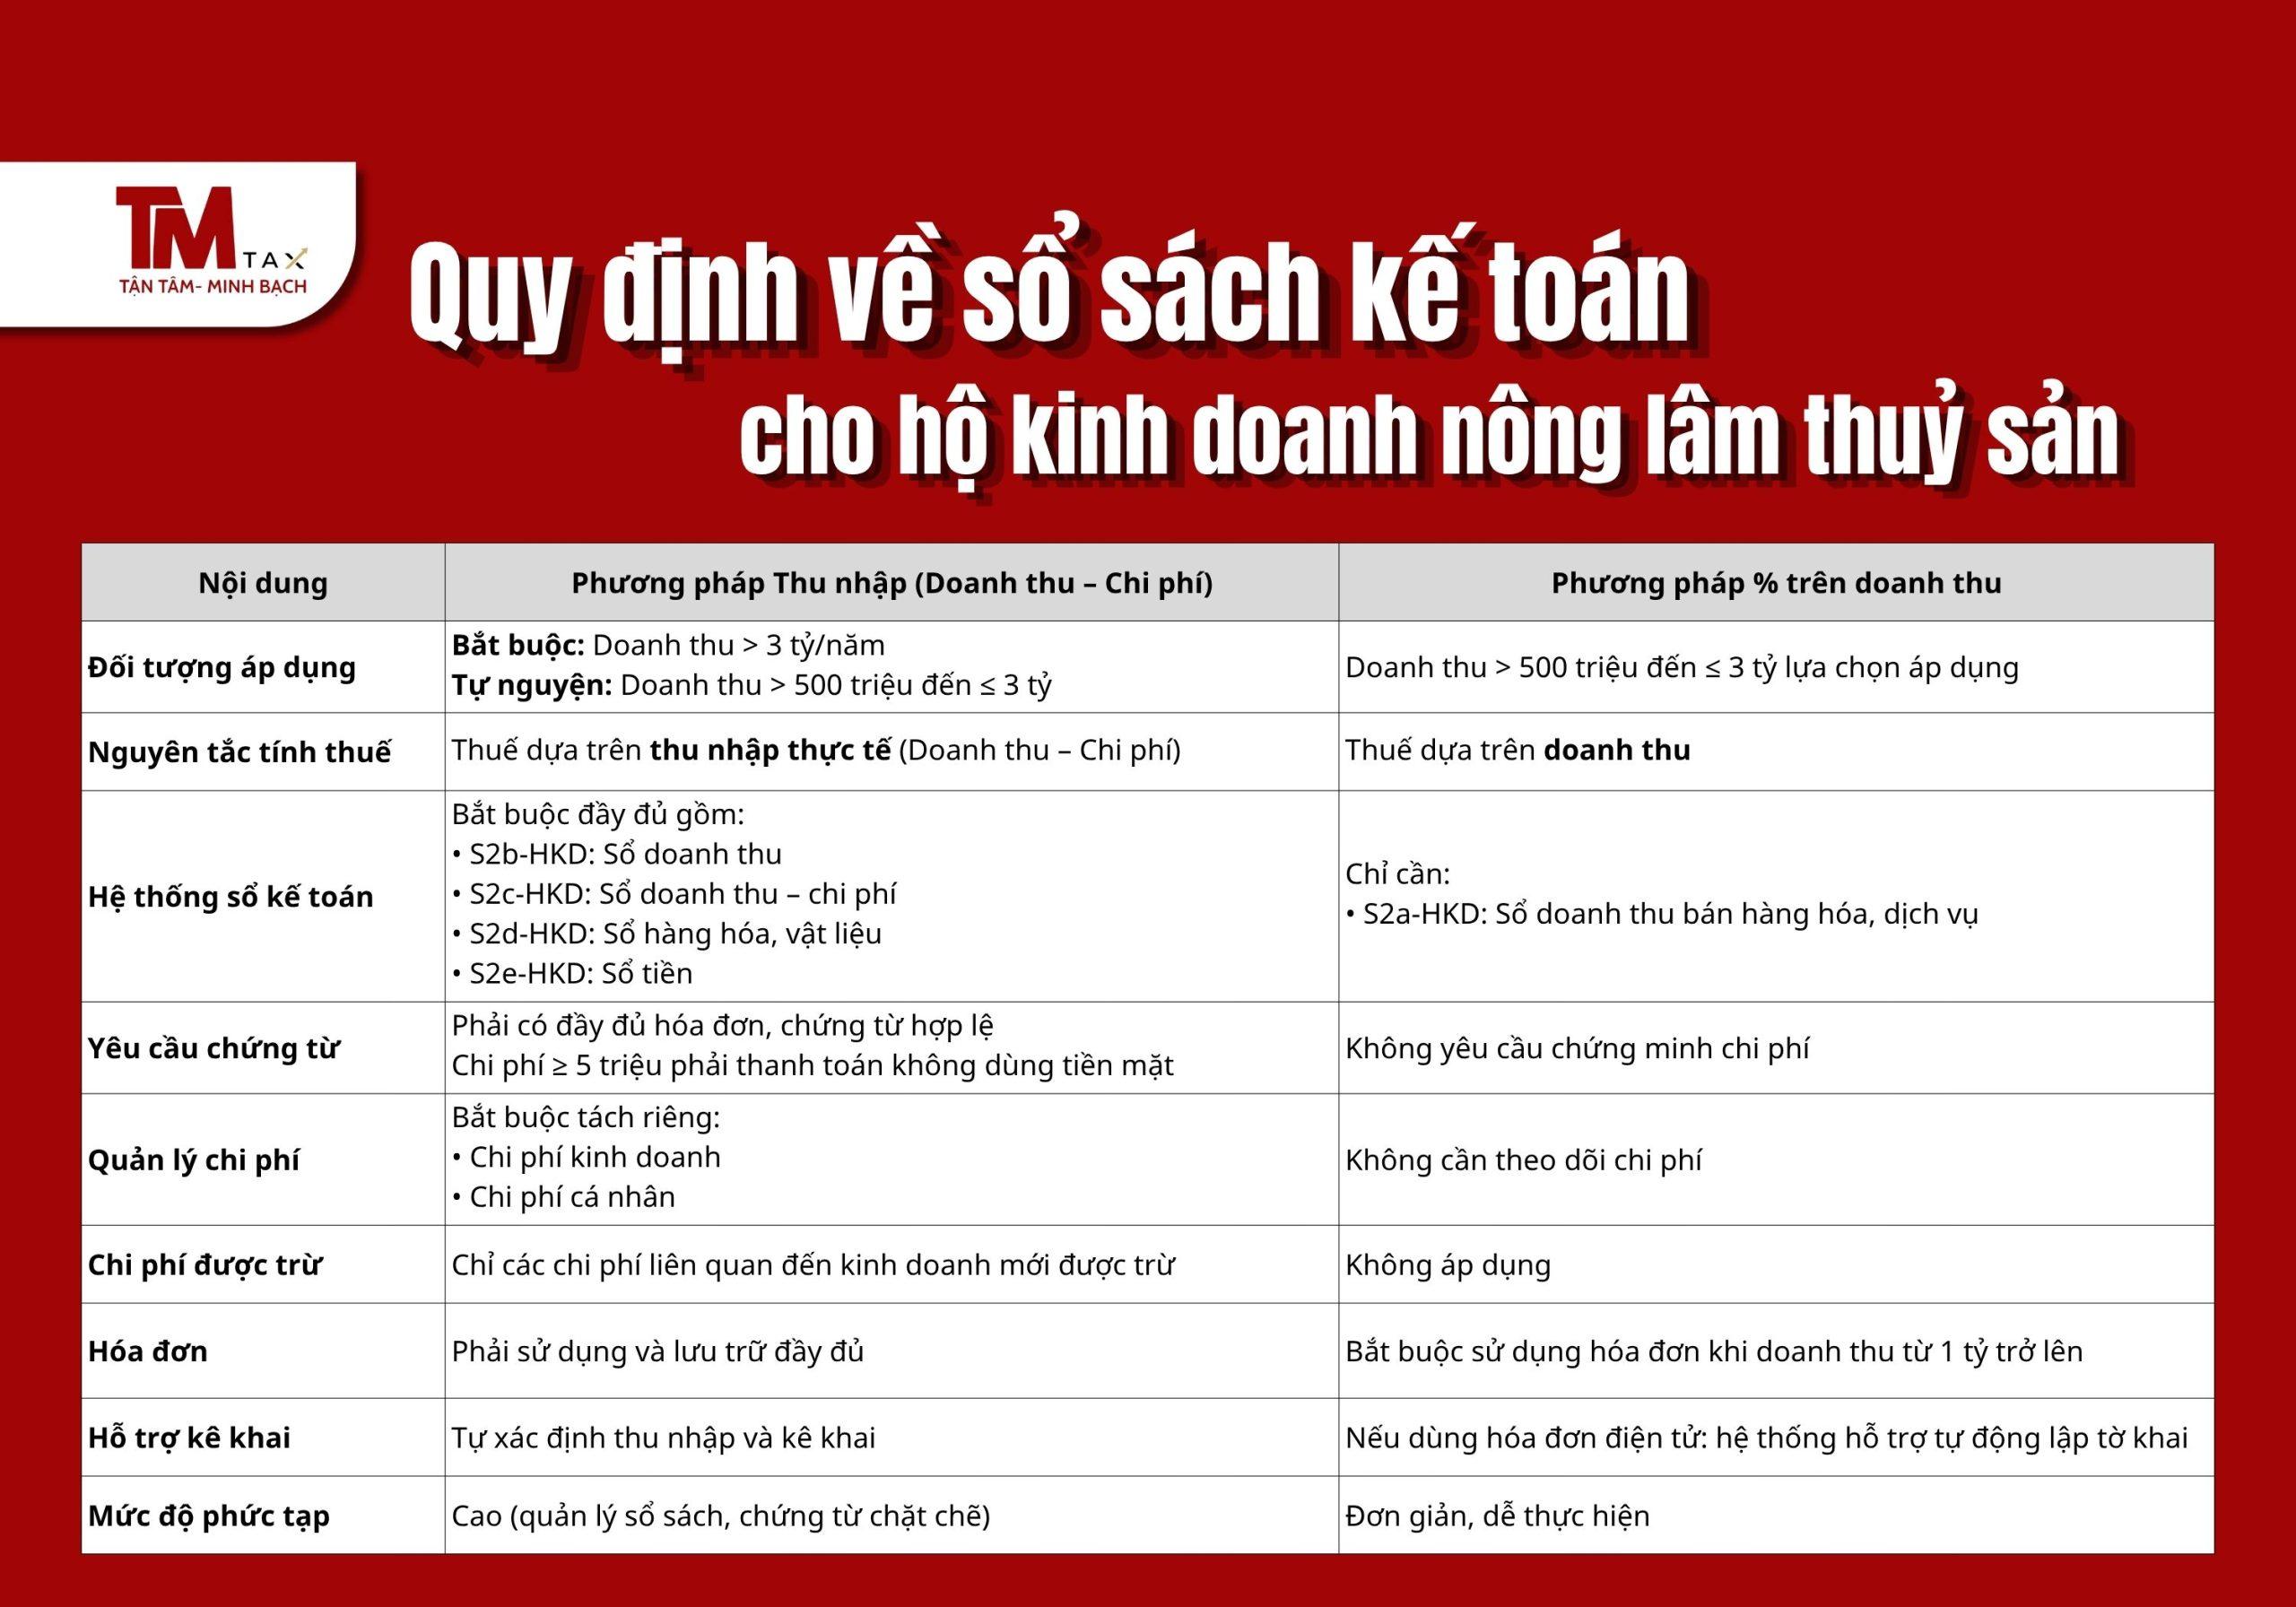
Sổ sách têu cầu theo từng phương pháp tính thuế
Phương pháp thu nhập (Doanh thu – Chi phí)
Phải có:
- Sổ kế toán đầy đủ
- Chứng từ chi phí rõ ràng
Bắt buộc:
- Tách riêng chi phí kinh doanh và chi phí cá nhân
- Chi phí cá nhân không được trừ
Phương pháp tỷ lệ % trên doanh thu
Không cần tính chi phí. Nhưng vẫn phải:
- Ghi chép doanh thu
- Sử dụng hóa đơn
Lưu ý chung cho cả hai phương pháp
| Nội dung | Chi tiết |
|---|---|
| Trách nhiệm sử dụng sổ | Hộ kinh doanh phải sử dụng sổ kế toán theo quy định của pháp luật về kế toán và hướng dẫn của Bộ Tài chính |
| Lưu trữ sổ sách | Tài liệu, sổ sách kế toán phải được lưu trữ tối thiểu 05 năm. Hình thức: điện tử hoặc bản giấy. |
| Quy định năm 2026 | Đối với nhóm áp dụng phương pháp thu nhập: Phải lập Bảng kê hàng tồn kho, máy móc, thiết bị (Mẫu 01/BK-HTK) tại thời điểm 31/12/2025 làm căn cứ tính chi phí cho năm 2026. |
| Hệ quả vi phạm | Nếu không thực hiện hoặc thực hiện không đầy đủ sổ kế toán dẫn đến không xác định được số thuế: Cơ quan thuế có quyền ấn định số thuế phải nộp |
Kê khai và nộp thuế cho nghành nông lâm thuỷ sản
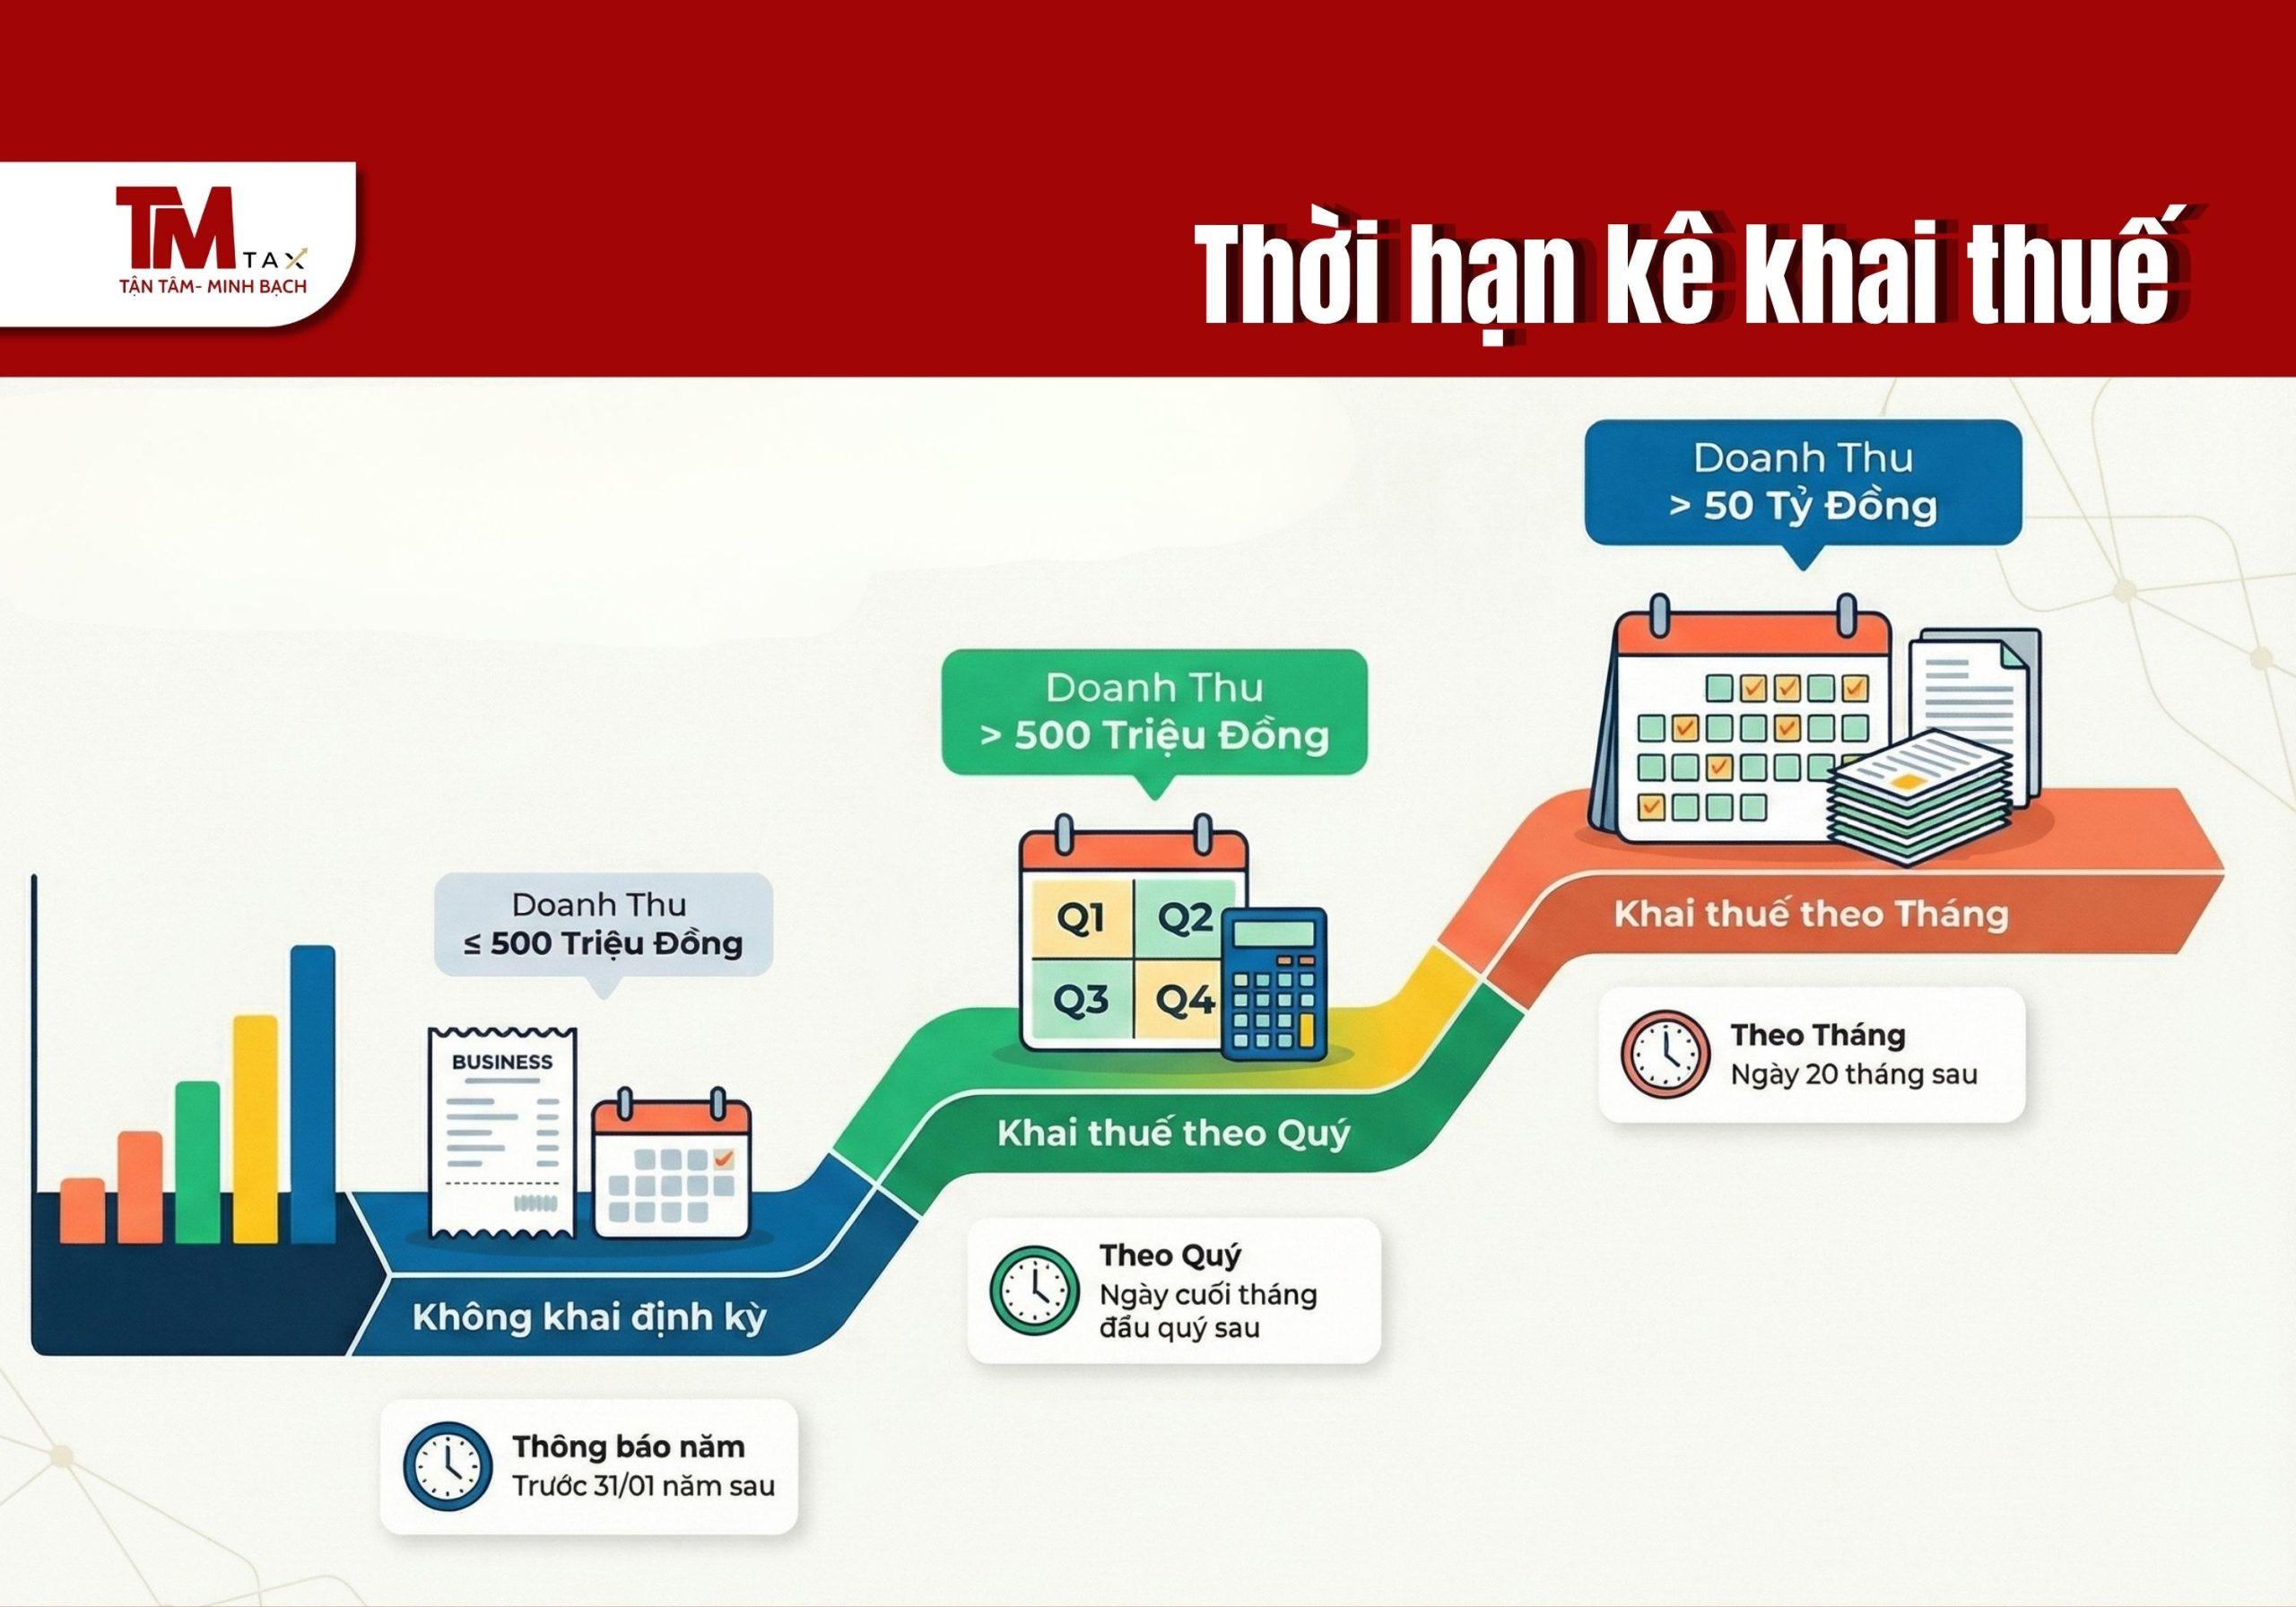
Phương thức kê khai
Thời hạn kê khai
Doanh thu ≤ 500 triệu
- Không cần khai thuế định kỳ
- Chỉ cần gửi: Thông báo doanh thu trước 31/01 năm sau
Doanh thu > 500 triệu
- Khai theo quý: Chậm nhất ngày cuối của tháng đầu quý sau.
- Khai theo tháng (doanh thu > 50 tỷ): Chậm nhất gày 20 tháng sau
Lưu ý về chi phí được trừ (đối với thuế TNCN)
Trường hợp hộ kinh doanh áp dụng phương pháp tính thuế theo thu nhập (Doanh thu – Chi phí), các khoản chi phí mua nông sản chỉ được tính là hợp lệ khi đáp ứng đầy đủ các điều kiện sau:
- Có hóa đơn, chứng từ hợp pháp theo quy định
- Đối với các khoản thanh toán từ 05 triệu đồng trở lên (mỗi lần), bắt buộc phải có chứng từ thanh toán không dùng tiền mặt.
Nếu không đáp ứng các điều kiện trên, chi phí sẽ không được trừ khi tính thuế (Khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP).
Kê khai thuế nông lâm thủy sản không khó, nhưng phải làm đúng ngay từ đầu. Chỉ cần nắm rõ ngưỡng doanh thu – cách tính thuế – quy định sổ sách, bạn đã tránh được hầu hết rủi ro. Đừng để sai sót nhỏ dẫn đến bị truy thu hoặc phạt.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN DỊCH VỤ TÀI CHÍNH KẾ TOÁN TÂM MINH
Điện thoại (Hotline): 0932.324.898 - 090.101.9922
Email Hỗ Trợ: office.tamminh@gmail.com
Fanpage: Dịch vụ kế toán Tâm Minh
Địa chỉ:
Trụ sở chính:
Số 187AA, Nguyễn Văn Cừ, Phường An Bình, TP. Cần Thơ
VP đại diện 1:
Thửa 988, đường 6A KDC Bắc Hà Hoàng Hổ, P. Long Xuyên, An Giang
VP đại diện 2:
Số 154 đường D13, KDC Hồng Loan, Phường Cái Răng, TP. Cần Thơ