Nhà thuốc là ngành kinh doanh đặc thù phức tạp: Bán thuốc theo đơn và không kê đơn (OTC), yêu cầu quản lý số lô, hạn dùng nghiêm ngặt và doanh thu qua nhiều kênh. Những yếu tố này dễ làm hộ kinh doanh nhà thuốc nhỏ dễ sai sót khi kê khai thuế theo phương pháp mới. Trong bài viết này, Kế toán Tâm Minh cung cấp hướng dẫn chi tiết để nhà thuốc an tâm chuyển đổi từ hộ khoán sang hộ kê khai. Đồng thời giải quyết các vướng mắc về: thuế suất thuốc chữa bệnh, thuế thực phẩm chức năng, và hoá đơn điện tử khởi tạo từ máy tính tiền.
1. Nhà thuốc cần làm gì trước khi kê khai thuế?
Trước khi kê khai, dù bạn là mô hình quầy thuốc tây nhỏ hay nhà thuốc lớn, việc chuẩn bị nghiệp vụ và pháp lý là bắt buộc.
- Kiểm kê tồn kho: Thực hiện Kiểm kê hàng tồn kho chi tiết để xác định số liệu đầu kỳ khi bắt đầu chuyển sang kê khai.
- Kiểm tra hồ sơ pháp lý: Đảm bảo có đủ và hợp lệ Giấy chứng nhận đăng ký kinh doanh, Chứng chỉ hành nghề dược và Giấy chứng nhận đạt chuẩn GPP.
- Thiết lập sổ sách: Ghi chép và sắp xếp gọn gàng các loại sổ sách cần thiết theo quy định của Bộ Y tế và cơ quan thuế, bao gồm sổ nhập/xuất thuốc, sổ bán thuốc theo đơn. Thực hiện kê khai thường xuyên và kiểm kê định kỳ để xác định Giá vốn hàng bán (GVHB) chính xác.
- Hóa đơn Điện tử (HĐĐT): Bắt buộc áp dụng HĐĐT từ Máy tính tiền (HĐĐT MTT) cho mọi kênh bán hàng (trực tiếp tại nhà thuốc, online).
- Tài khoản Ngân hàng: Bắt buộc mở Tài khoản ngân hàng riêng cho Hộ kinh doanh để tách bạch dòng tiền, thuận lợi cho việc đối soát và chứng minh nguồn thu.
2. Những rủi ro khi hộ kinh doanh bán thuốc chuyển đổi kê khai thuế
Đối với nhà thuốc, quá trình chuẩn bị kê khai thuế có những rủi ro đặc thù liên quan đến ngành nghề kinh doanh, quản lý hàng hóa và quy trình bán lẻ.
| Nguy cơ | Giải pháp |
| Sai lệch Giá trị tồn kho do biến động giá thuốc và thuốc hết Hạn sử dụng. | Áp dụng quản lý kho FEFO (Hết hạn trước xuất trước) và lập Biên bản hủy hàng hợp lệ. |
| Thiếu hóa đơn mua vào hoặc Ghi nhận doanh thu không đầy đủ. | Sử dụng HĐĐT MTT để ghi nhận tức thời. Thu thập đầy đủ Hóa đơn GTGT đầu vào từ công ty dược. |
| Vi phạm quy trình bán thuốc kê đơn hoặc quy trình bán thuốc không kê đơn (OTC). | Tuân thủ nghiêm ngặt chuẩn GPP và quy định Hóa đơn điện tử (thời điểm lập). |
3. Hộ kinh doanh nhà thuốc nộp hồ sơ kê khai thuế ban đầu qua mạng như thế nào?
Để chuyển đổi từ phương pháp thuế khoán sang phương pháp thuế kê khai đúng quy định, nhà thuốc (hộ kinh doanh) cần thực hiện theo các bước hướng dẫn:
- Nơi nộp: Nộp hồ sơ qua Cổng Thuế điện tử/eTax Mobile hoặc Chi cục Thuế quản lý trực tiếp.
- Hồ sơ Chuyển đổi: Gồm Tờ khai thuế (Mẫu 01/ĐK-TĐT) và Bảng kê (Mẫu 01-2/BK-HĐKD).
Ngoài ra, nhà thuốc cần chứng từ nội bộ quan trọng để đối chiếu khi được yêu cầu:
- Giấy tờ pháp lý: Giấy Đăng ký Hộ kinh doanh, CCCD, Giấy chứng nhận GPP.
- Kế toán: Biên bản Kiểm kê tồn kho kèm phiếu nhập/xuất (xác định giá vốn đầu kỳ).
- Thuế Khoán cũ: Chứng từ liên quan đến thuế khoán cũ để làm thủ tục quyết toán trước khi chính thức chuyển đổi.
Quy trình chuyển đổi bao gồm:
- Khảo sát & lập đề án Thuế (Tham vấn chuyên gia để chọn phương án tối ưu).
- Hoàn tất nghĩa vụ khoán (Nếu đang áp dụng).
- Đăng ký HĐĐT (Ưu tiên HĐĐT MTT) và Tài khoản Ngân hàng riêng cho HKD.
- Thiết lập Sổ sách và Kiểm kê tồn kho đầu kỳ.
- Kê khai kỳ đầu và thực hiện báo cáo thuế định kỳ.
>> Xem thêm: Hướng dẫn chi tiết kê khai và cách nộp thuế trên Etax Mobile
4. Hướng dẫn quản lý theo phương pháp kê khai về doanh thu và chi phí đặc thù cho nhà thuốc
4.1 Doanh thu tính thuế & thuế suất áp dụng cho nhà thuốc là bao nhiêu?
Hộ kinh doanh bán thuốc thuế suất bao nhiêu? Doanh thu tính thuế có trừ sàn TMĐT không? Bảng dưới đây hướng dẫn chi tiết công thức cách tính thuế thu nhập cá nhân và GTGT phải nộp theo phương pháp kê khai:
| Doanh thu tính thuế của nhà thuốc | Tổng tiền bán hàng (trừ hàng bán trả lại và giảm giá) từ bán thuốc kê đơn, bán thuốc không kê đơn (OTC), thực phẩm chức năng, vật tư y tế tại cửa hàng và sàn TMĐT. |
| Dữ liệu/ chứng từ chứng thực | Để chứng minh tính chính xác của doanh thu kê khai, bạn cần dựa trên các dữ liệu có tính pháp lý cao:
|
| Thuế suất | Mức thuế suất tham khảo
Đặc thù nhà thuốc thường có nhiều nhóm hàng có mức thuế GTGT khác nhau, phổ biến là:
|
| Cách tính số thuế phải nộp | Số thuế phải nộp được tính dựa trên doanh thu bán hàng trong kỳ:
→ Tổng nghĩa vụ thuế = Thuế GTGT + Thuế TNDN |
Lưu ý: Hạch toán và xuất hóa đơn ghi nhận thuế suất riêng giữa thuốc và thực phẩm chức năng do có thuế suất khác nhau để tách bạch nguồn doanh thu ngành dược đúng quy định. Kê khai thường xuyên và kiểm kê định kỳ giúp bạn có đủ cơ sở tính doanh thu đóng thuế hộ kinh doanh chính xác.
Liên hệ Tâm Minh: Nhận tư vấn để kiểm tra thuế suất hiện hành chính xác
4.2. Quản lý chi phí và chứng từ hợp lệ để Thuế GTGT đầu vào được khấu trừ
Việc quản lý chi phí phải đồng bộ giữa tiêu chuẩn GPP và quy định thuế để được Cơ quan Thuế chấp nhận khấu trừ chi phí:
| Chi phí | Chứng từ hợp lệ được khấu trừ |
| Mua hàng hóa từ công ty dược | Hợp đồng + Hóa đơn GTGT đầu vào + Phiếu chi/ Ủy nhiệm chi + Phiếu giao hàng có chữ ký + Phiếu nhập kho |
| Chi phí vận chuyển/ bốc dỡ/ bảo hiểm hàng hóa (nếu có) | Hợp đồng + Hóa đơn + Phiếu chi/ Ủy nhiệm chi |
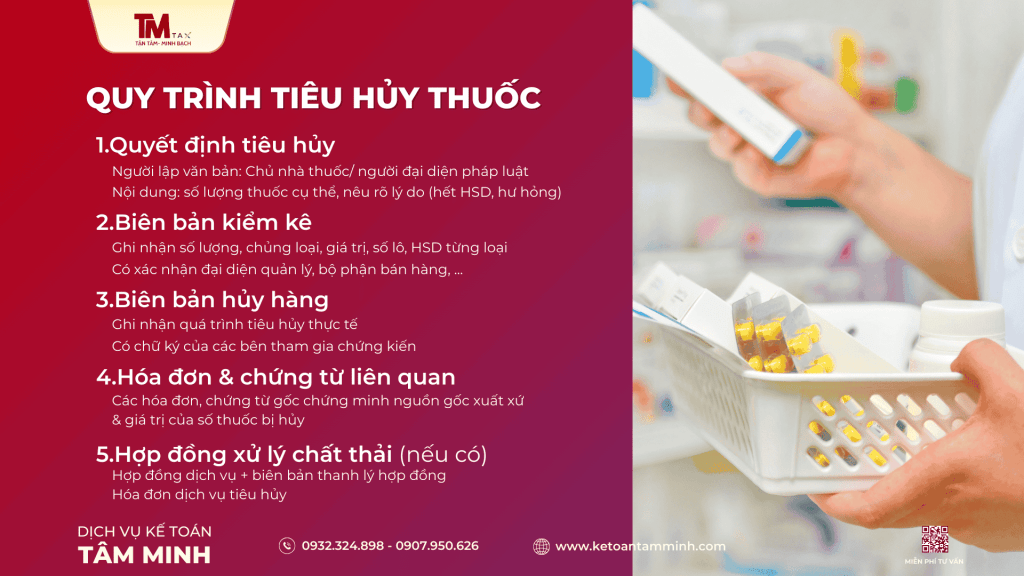
| Chi phí tiêu hủy thuốc hết hạn | Quyết định tiêu hủy + Biên bản kiểm kê & hủy hàng có chữ ký + Hóa đơn/ chứng từ mua hàng + Chứng từ, hợp đồng xử lý chất thải (nếu có) |
| Nhân sự | Hợp đồng lao động (Dược sĩ chịu trách nhiệm chuyên môn) + Phiếu chi/ chuyển khoản + Trích nộp TNCN + Đóng BHXH |
| Chi phí điện, nước, internet | Hóa đơn + Phiếu chi/Ủy nhiệm chi |
| Chi phí thuê mặt bằng | Hợp đồng thuê + Hóa đơn + Phiếu chi/ Ủy nhiệm chi + Chứng từ nộp thuế thay cho cá nhân cho thuê (nếu có thỏa thuận HKD nộp thay) |
| Chi phí dịch vụ thuê ngoài ( kiểm định chất lượng, kế toán, MKT, …) | Hợp đồng + Hóa đơn + Phiếu chi/ Ủy nhiệm chi |
| Khấu hao tài sản cố định | Hồ sơ tài sản + Bảng khấu hao |
Các khoản chi phí không được trừ:
- Chi phí không có hóa đơn, chứng từ.
- Chi phí mua hàng từ 5 triệu trở lên mà không có chứng từ thanh toán không dùng tiền mặt.
- Tiền lương, tiền công của chủ hộ kinh doanh (vì họ không được coi là người lao động nhận lương).
- Các khoản phạt vi phạm hành chính (phạt thuế, phạt giao thông…).
- Chi phí vượt mức quy định (ví dụ: quà biếu, tặng vượt mức cho phép).
Việc tuân thủ các quy định về chi phí hợp lý giúp hộ kinh doanh nhà thuốc kê khai thuế chính xác và tránh rủi ro về thuế khi cơ quan thuế tiến hành thanh tra, kiểm tra.
4.3. Lưu ý đặc thù ngành Dược về hóa đơn và chứng từ
Quy định về hóa đơn và quy trình chứng từ cho nhà thuốc tại Việt Nam tuân thủ chặt chẽ theo các văn bản pháp luật hiện hành về thuế và quản lý ngành dược:
| HĐĐT | Sử dụng HĐĐT có mã của cơ quan thuế, bắt buộc sử dụng HĐĐT MTT đối với doanh thu >1 tỷ |
| Hóa đơn phải được lập ngay khi bán hàng hóa, cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa. | |
| Khách hàng lẻ không yêu cầu hóa đơn, nhà thuốc vẫn cần tổng hợp doanh thu cuối ngày và lập hóa đơn chung cho các giao dịch bán lẻ. | |
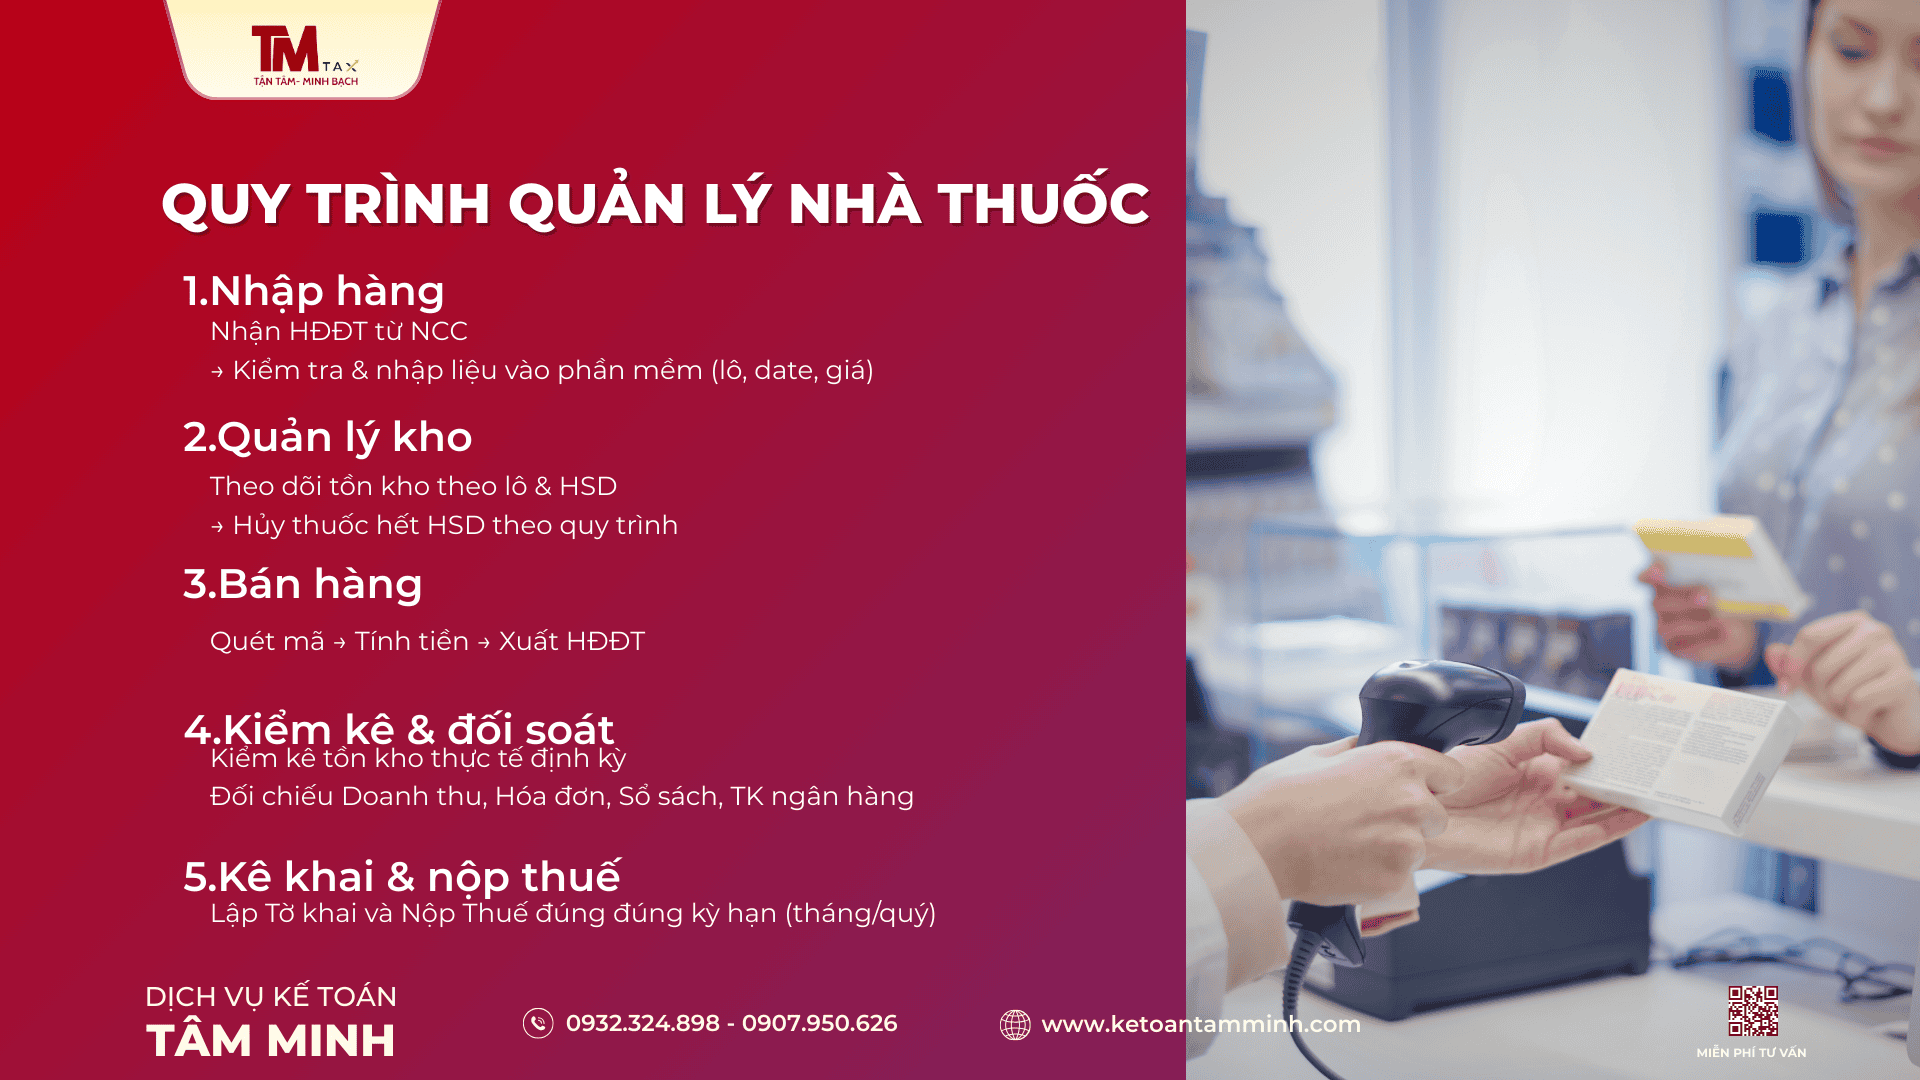
| Chứng từ mua bán | Nhập hàng: Nhận HĐĐT từ NCC (Nhận Hóa đơn Điện tử từ Nhà cung cấp) $\rightarrow$ Nhập dữ liệu vào phần mềm (lô, date, giá) |
Quản lý tồn kho và tiêu hủy:
|
|
| Xuất hàng: Nhà thuốc phải duy trì sổ theo dõi thông tin chi tiết người mua, tên thuốc, số lượng, liều dùng (đặc biệt với thuốc kê đơn và thuốc kiểm soát đặc biệt) theo yêu cầu của Bộ Y tế và Ghi nhận hàng hóa xuất ra khỏi kho để bán. | |
| Lưu trữ chứng từ | Tất cả hóa đơn, chứng từ phải được lưu trữ tối thiểu trong thời hạn 10 năm (có thể là bản điện tử hoặc bản in) |
5. So sánh quy trình quản lý thuế đối với nhà thuốc giữa hộ khoán và hộ kê khai
Đối với Hộ kinh doanh nhà thuốc, việc chuyển từ phương pháp thuế cố định sang phương thức thuế dựa trên doanh thu thực tế đòi hỏi sự chuyên nghiệp hóa toàn bộ quy trình quản lý tài chính. Dưới đây là bảng so sánh chi tiết những khác biệt quan trọng.
| Tiêu chí So sánh | Phương pháp Khoán (Cũ) | Phương pháp Kê Khai (Mới) |
| Hóa đơn đầu ra (Bán hàng) | Không bắt buộc xuất hóa đơn thường xuyên. Chỉ xuất khi khách hàng yêu cầu. | BẮT BUỘC xuất HĐĐT cho mọi giao dịch bán hàng (kể cả khách lẻ). Phải xuất HĐĐT từng lần hoặc tổng hợp cuối ngày. |
| Hình thức lập hóa đơn | Không bắt buộc dùng HĐĐT. | Ưu tiên HĐĐT từ Máy Tính Tiền (MTT) để tự động truyền dữ liệu lên Cơ quan Thuế. |
| Hóa đơn đầu vào | Không cần thiết thu thập hóa đơn đầu vào để tính thuế. | BẮT BUỘC thu thập đầy đủ hóa đơn GTGT/Bán hàng để chứng minh Giá vốn và Chi phí hợp lý. |
| Căn cứ tính Thuế | Doanh thu và thuế được ấn định trước, không phụ thuộc vào kết quả kinh doanh thực tế. | Doanh thu tính thuế là Doanh thu thực tế phát sinh trong kỳ, đòi hỏi ghi nhận chính xác, đầy đủ. |
| Sổ sách kế toán | Yêu cầu sổ sách đơn giản, chủ yếu phục vụ quản lý nội bộ. | Cần hệ thống sổ sách chi tiết (Sổ bán hàng, Sổ nhập/xuất/tồn thuốc) và các sổ kế toán theo quy định (TT 88). |
| Sử dụng phần mềm | Không bắt buộc. | Bắt buộc sử dụng phần mềm để quản lý HĐĐT và liên thông dữ liệu. |
| Giám sát thuế | Thường chỉ kiểm tra định kỳ. | Giám sát chặt chẽ: Dữ liệu liên thông với Cơ quan Thuế và Cổng Dược Quốc gia, dễ bị đối chiếu và quản lý rủi ro. |
6. Tâm Minh hỗ trợ kê khai thuế cho hộ kinh doanh nhà thuốc
Kế toán Tâm Minh hiểu rõ nỗi lo về cách đóng thuế hộ kê khai và rủi ro tuân thủ GPP. Vì thế, Tâm Minh mang đến giải pháp toàn diện, minh bạch giúp bạn vận hành kinh doanh bán thuốc an toàn pháp lý
- Tư vấn chiến lược: Tư vấn chuyển đổi (Hộ kê khai hoặc lên Doanh nghiệp) phù hợp với quy mô.
- Xây dựng hệ thống: Xây dựng hệ thống HĐĐT MTT chuẩn mực, quản lý tồn kho và dòng tiền minh bạch.
- Hỗ trợ nghiệp vụ: Kê khai thuế qua HTKK, nộp thuế và quyết toán năm chính xác, đúng hạn.
- Đại diện pháp lý: Tâm Minh đại diện làm việc với Cơ quan Thuế và hỗ trợ giải trình.
Liên hệ Tâm Minh để nhận tư vấn miễn phí – Giúp hộ kinh doanh nhà thuốc chuyển đổi phương pháp kê khai an toàn, đúng quy định về thuế!
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN DỊCH VỤ TÀI CHÍNH KẾ TOÁN TÂM MINH
Điện thoại (Hotline): 0932.324.898 - 090.101.9922
Email Hỗ Trợ: office.tamminh@gmail.com
Fanpage: Dịch vụ kế toán Tâm Minh
Địa chỉ:
Trụ sở chính:
Số 187AA, Nguyễn Văn Cừ, Phường An Bình, TP. Cần Thơ
VP đại diện 1:
Thửa 988, đường 6A KDC Bắc Hà Hoàng Hổ, P. Long Xuyên, An Giang
VP đại diện 2:
Số 154 đường D13, KDC Hồng Loan, Phường Cái Răng, TP. Cần Thơ