Chiều ngày 24/8/2026, Quốc hội đã chính thức thông qua Nghị quyết về giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) cho kỳ tính thuế năm 2026 và năm 2027, với tỷ lệ tán thành gần như tuyệt đối (480/481 đại biểu có mặt). Đây là chính sách được cộng đồng hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp nhỏ, siêu nhỏ đón nhận tích cực trong bối cảnh sức chống chịu của khu vực kinh tế tư nhân còn hạn chế.
Bài viết dưới đây tổng hợp đầy đủ đối tượng áp dụng, điều kiện về doanh thu, các trường hợp loại trừ và thời điểm hiệu lực của chính sách giảm thuế TNCN, TNDN 2026-2027 để cá nhân và doanh nghiệp có thể chủ động rà soát quyền lợi của mình.
Nội Dung Chính Của Nghị Quyết Giảm Thuế 2026-2027
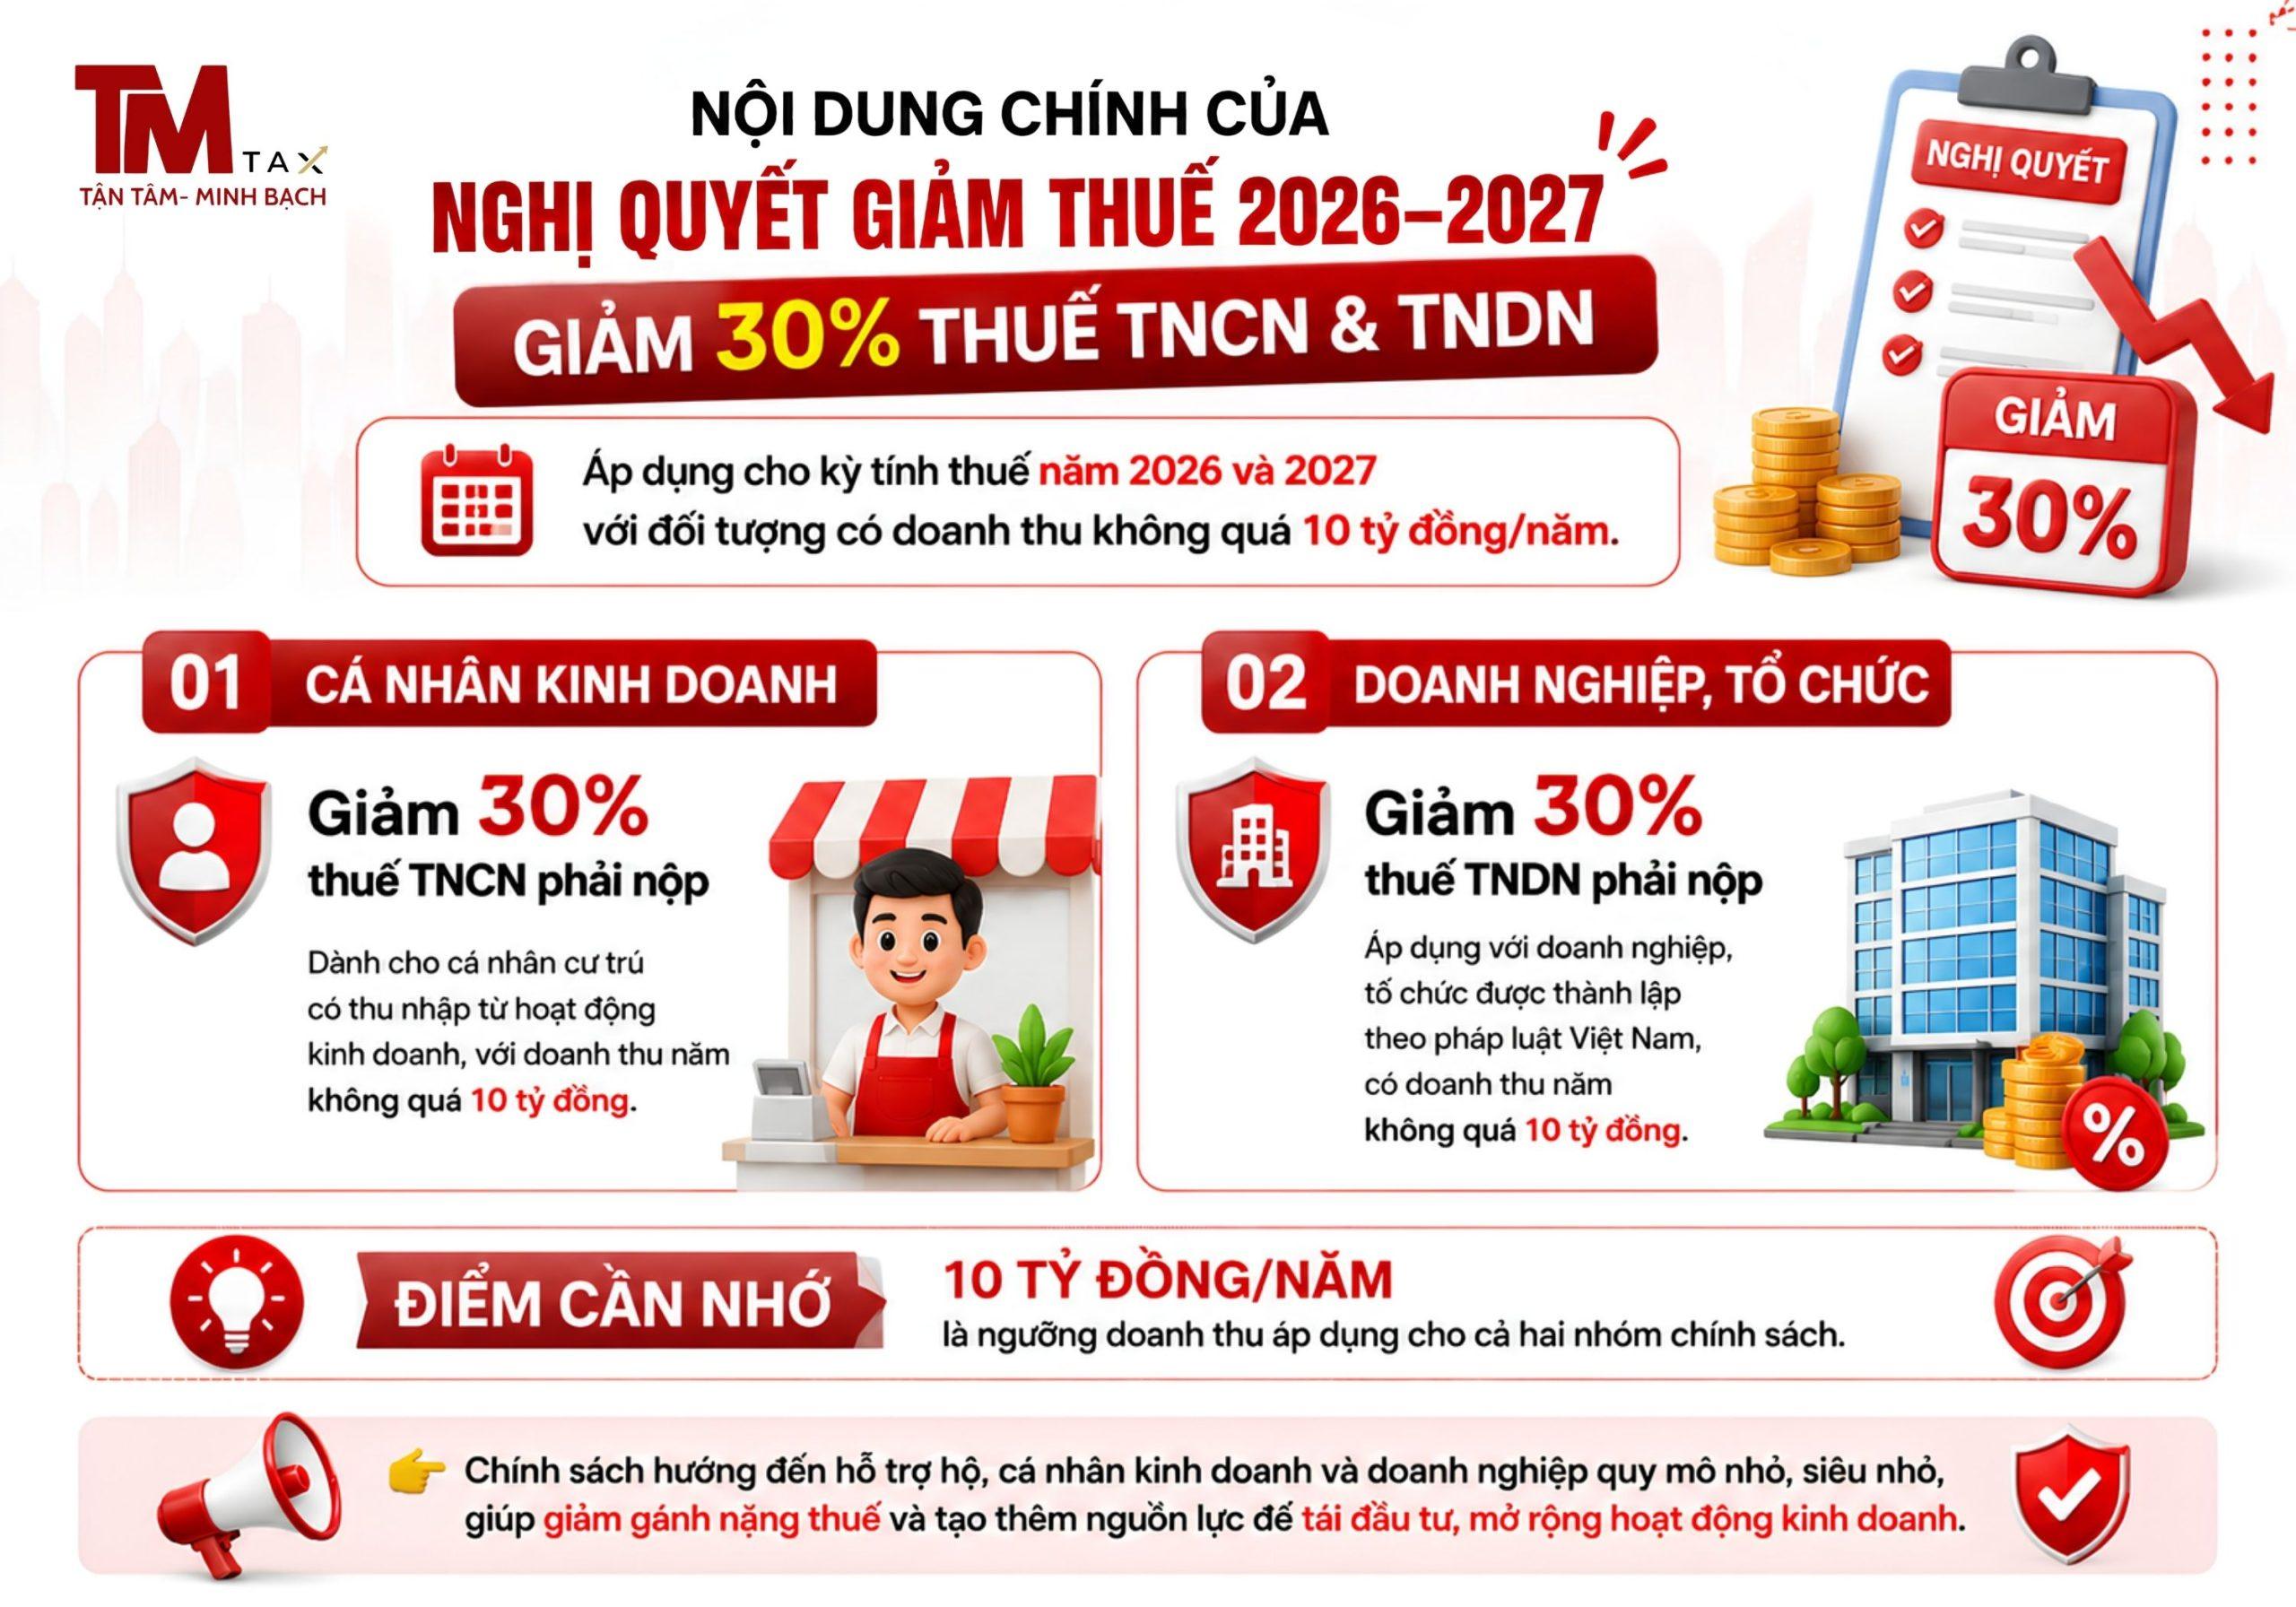
Theo Nghị quyết vừa được thông qua, có hai nhóm chính sách giảm thuế song song áp dụng:
Giảm 30% thuế thu nhập cá nhân cho cá nhân kinh doanh
Cá nhân cư trú có thu nhập từ hoạt động kinh doanh được giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027, nếu mức doanh thu hằng năm của năm 2026 hoặc năm 2027 không quá 10 tỷ đồng.
Giảm 30% thuế thu nhập doanh nghiệp cho doanh nghiệp, tổ chức
Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam, có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ với doanh thu hằng năm không quá 10 tỷ đồng cũng được giảm 30% thuế thu nhập doanh nghiệp phải nộp trong từng kỳ tính thuế năm 2026 và năm 2027.
Ngưỡng doanh thu 10 tỷ đồng/năm được xác định là mức áp dụng cho cả hai nhóm đối tượng, nhằm tập trung hỗ trợ đúng vào các hộ, cá nhân kinh doanh và doanh nghiệp quy mô nhỏ, siêu nhỏ.
Trường Hợp Không Được Áp Dụng Giảm Thuế
Không phải mọi doanh nghiệp có doanh thu dưới 10 tỷ đồng đều tự động thuộc diện được giảm thuế. Nghị quyết quy định rõ trường hợp loại trừ:
- Doanh nghiệp hình thành từ việc chia, tách sau ngày Nghị quyết có hiệu lực sẽ không được áp dụng chính sách giảm thuế, nếu tổng doanh thu của các doanh nghiệp sau chia, tách trong năm 2026 hoặc năm 2027 vượt quá 10 tỷ đồng.
Quy định này nhằm ngăn chặn tình trạng doanh nghiệp lớn “chia nhỏ” pháp nhân để lách ngưỡng doanh thu và trục lợi chính sách ưu đãi thuế dành cho doanh nghiệp nhỏ.
Cách Tính Mức Giảm Thuế Với Doanh Nghiệp Đang Hưởng Ưu Đãi Thuế
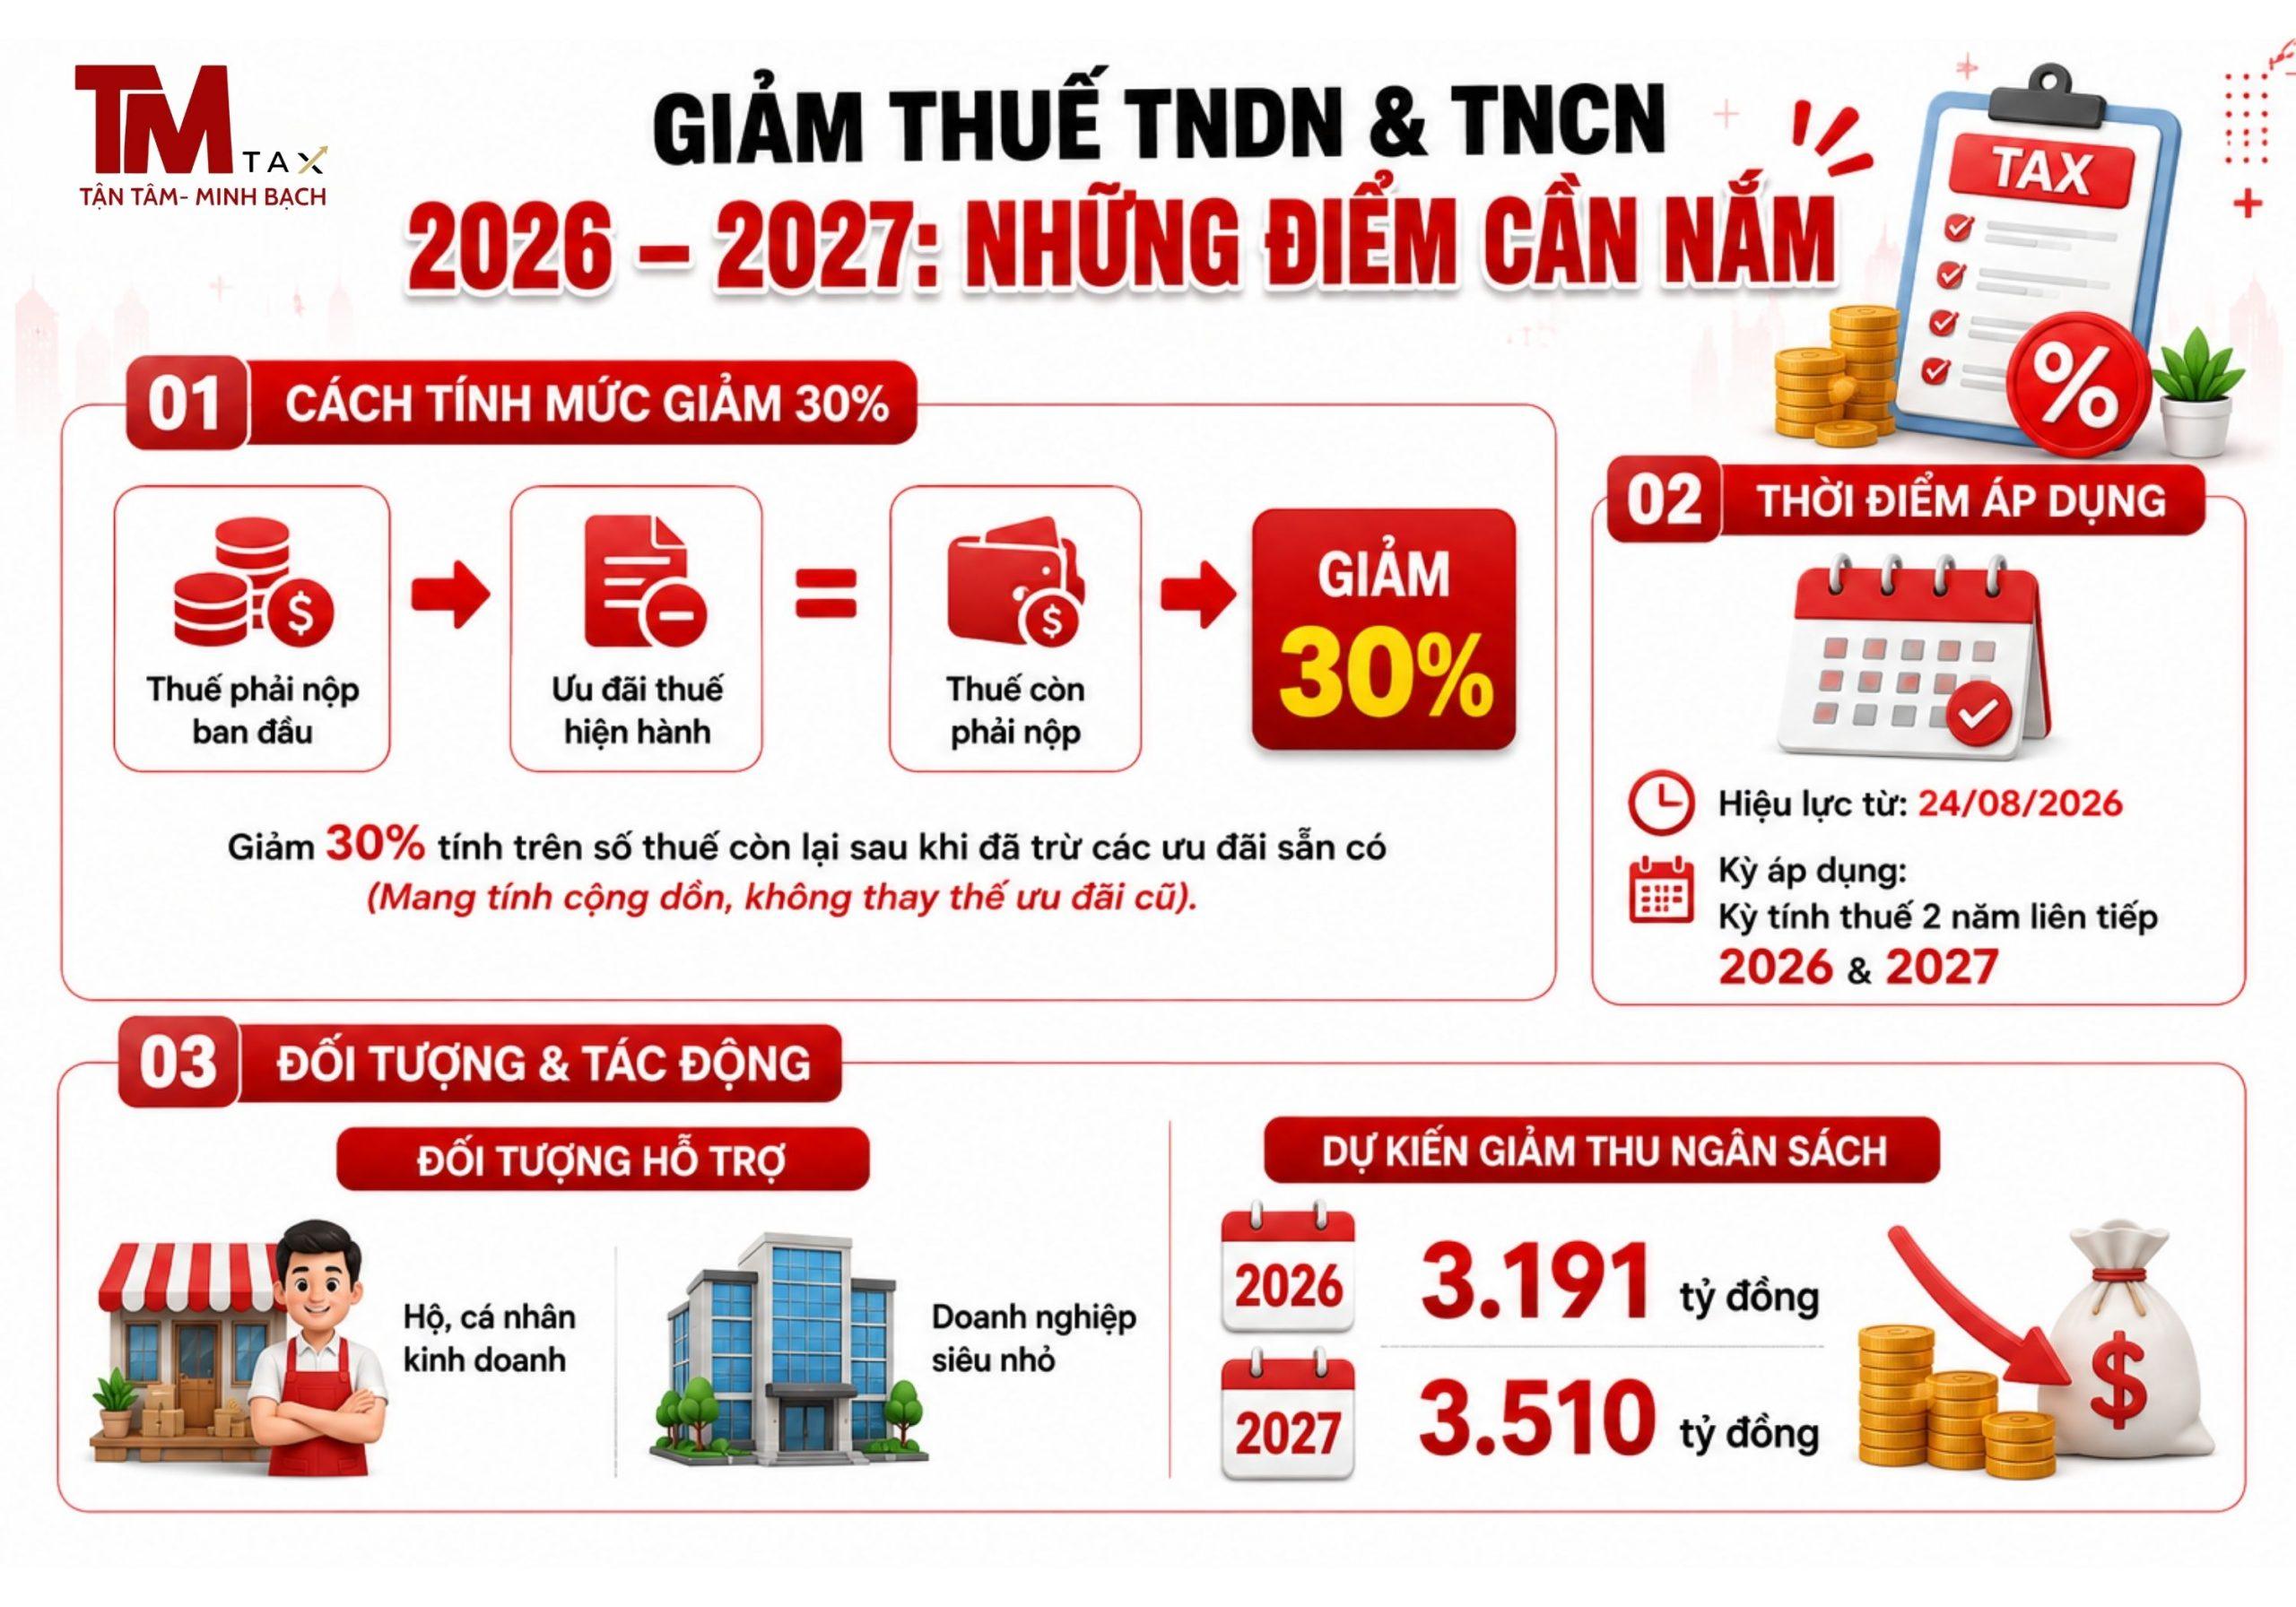
Một điểm quan trọng cần lưu ý: đối với doanh nghiệp đang được hưởng ưu đãi thuế thu nhập doanh nghiệp theo Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội, mức giảm 30% không tính trên tổng số thuế phải nộp ban đầu, mà được tính trên số thuế còn phải nộp sau khi đã trừ các khoản ưu đãi thuế hiện hành.
Nói cách khác, chính sách giảm 30% lần này mang tính chất cộng dồn (bổ sung) trên nền các ưu đãi thuế đã có, chứ không thay thế hay loại trừ các ưu đãi đó.
Thời Điểm Hiệu Lực
Nghị quyết về giảm thuế TNCN, TNDN có hiệu lực thi hành từ ngày 24/8/2026 và áp dụng trực tiếp cho kỳ tính thuế năm 2026 và kỳ tính thuế năm 2027. Như vậy, cá nhân và doanh nghiệp thuộc đối tượng áp dụng có thể chủ động cập nhật vào kế hoạch quyết toán thuế của hai năm liên tiếp này.
Vì Sao Chính Sách Giảm Thuế 2026-2027 Được Ban Hành?
Theo tờ trình của Chính phủ, chính sách nhằm hỗ trợ đúng đối tượng là hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp siêu nhỏ — nhóm có khả năng chống chịu hạn chế trước các biến động của thị trường. Về mặt ngân sách, chính sách dự kiến làm giảm thu ngân sách nhà nước khoảng:
- 3.191 tỷ đồng trong năm 2026
- 3.510 tỷ đồng trong năm 2027
Tuy nhiên, theo đánh giá của Bộ Tài chính, đây là khoản giảm thu trước mắt nhưng về dài hạn sẽ quay lại ngân sách khi các hộ kinh doanh, doanh nghiệp phục hồi và mở rộng sản xuất, kinh doanh nhờ có thêm nguồn lực để tái đầu tư.
Tóm Tắt Đối Tượng Được Giảm 30% Thuế TNCN, TNDN 2026-2027
| Đối tượng | Điều kiện doanh thu | Mức giảm |
|---|---|---|
| Cá nhân cư trú kinh doanh | ≤ 10 tỷ đồng/năm | 30% thuế TNCN phải nộp |
| Doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam | ≤ 10 tỷ đồng/năm | 30% thuế TNDN phải nộp |
| Doanh nghiệp chia, tách sau khi Nghị quyết hiệu lực | Tổng doanh thu sau chia tách > 10 tỷ đồng | Không áp dụng |
| Doanh nghiệp đang hưởng ưu đãi thuế khác | ≤ 10 tỷ đồng/năm | 30% trên số thuế còn lại sau ưu đãi |
Câu Hỏi Thường Gặp Về Giảm Thuế TNCN, TNDN 2026-2027
Chính sách giảm 30% thuế áp dụng cho kỳ tính thuế nào? Áp dụng cho kỳ tính thuế năm 2026 và kỳ tính thuế năm 2027.
Mức doanh thu tối đa để được giảm thuế là bao nhiêu? Doanh thu hằng năm không quá 10 tỷ đồng, áp dụng cho cả cá nhân kinh doanh và doanh nghiệp.
Doanh nghiệp mới thành lập do chia tách có được giảm thuế không? Không, nếu doanh nghiệp được hình thành từ việc chia, tách sau ngày Nghị quyết có hiệu lực và tổng doanh thu của các doanh nghiệp sau chia tách vượt quá 10 tỷ đồng.
Nghị quyết có hiệu lực từ khi nào? Từ ngày 24/8/2026.
Ngày 24/8/2026, Quốc hội thông qua Nghị quyết giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho kỳ tính thuế năm 2026-2027, áp dụng với cá nhân, doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng. Chính sách không áp dụng cho doanh nghiệp chia, tách sau ngày hiệu lực nếu tổng doanh thu vượt ngưỡng này, còn doanh nghiệp đang hưởng ưu đãi thuế khác thì mức giảm tính trên số thuế còn lại sau ưu đãi. Cá nhân, doanh nghiệp nên rà soát doanh thu và đối chiếu văn bản chính thức để áp dụng đúng quyền lợi.
Liên hệ Tâm Minh để được tư vấn các vấn đề về kế toán, thuế, tài chính phù hợp cho mô hình kinh doanh của bạn nhé.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN DỊCH VỤ TÀI CHÍNH KẾ TOÁN TÂM MINH
Điện thoại (Hotline): 0932.324.898 - 090.101.9922
Email Hỗ Trợ: office.tamminh@gmail.com
Fanpage: Dịch vụ kế toán Tâm Minh
Địa chỉ:
Trụ sở chính:
Số 187AA, Nguyễn Văn Cừ, Phường An Bình, TP. Cần Thơ
VP đại diện 1:
Thửa 988, đường 6A KDC Bắc Hà Hoàng Hổ, P. Long Xuyên, An Giang
VP đại diện 2:
Số 154 đường D13, KDC Hồng Loan, Phường Cái Răng, TP. Cần Thơ