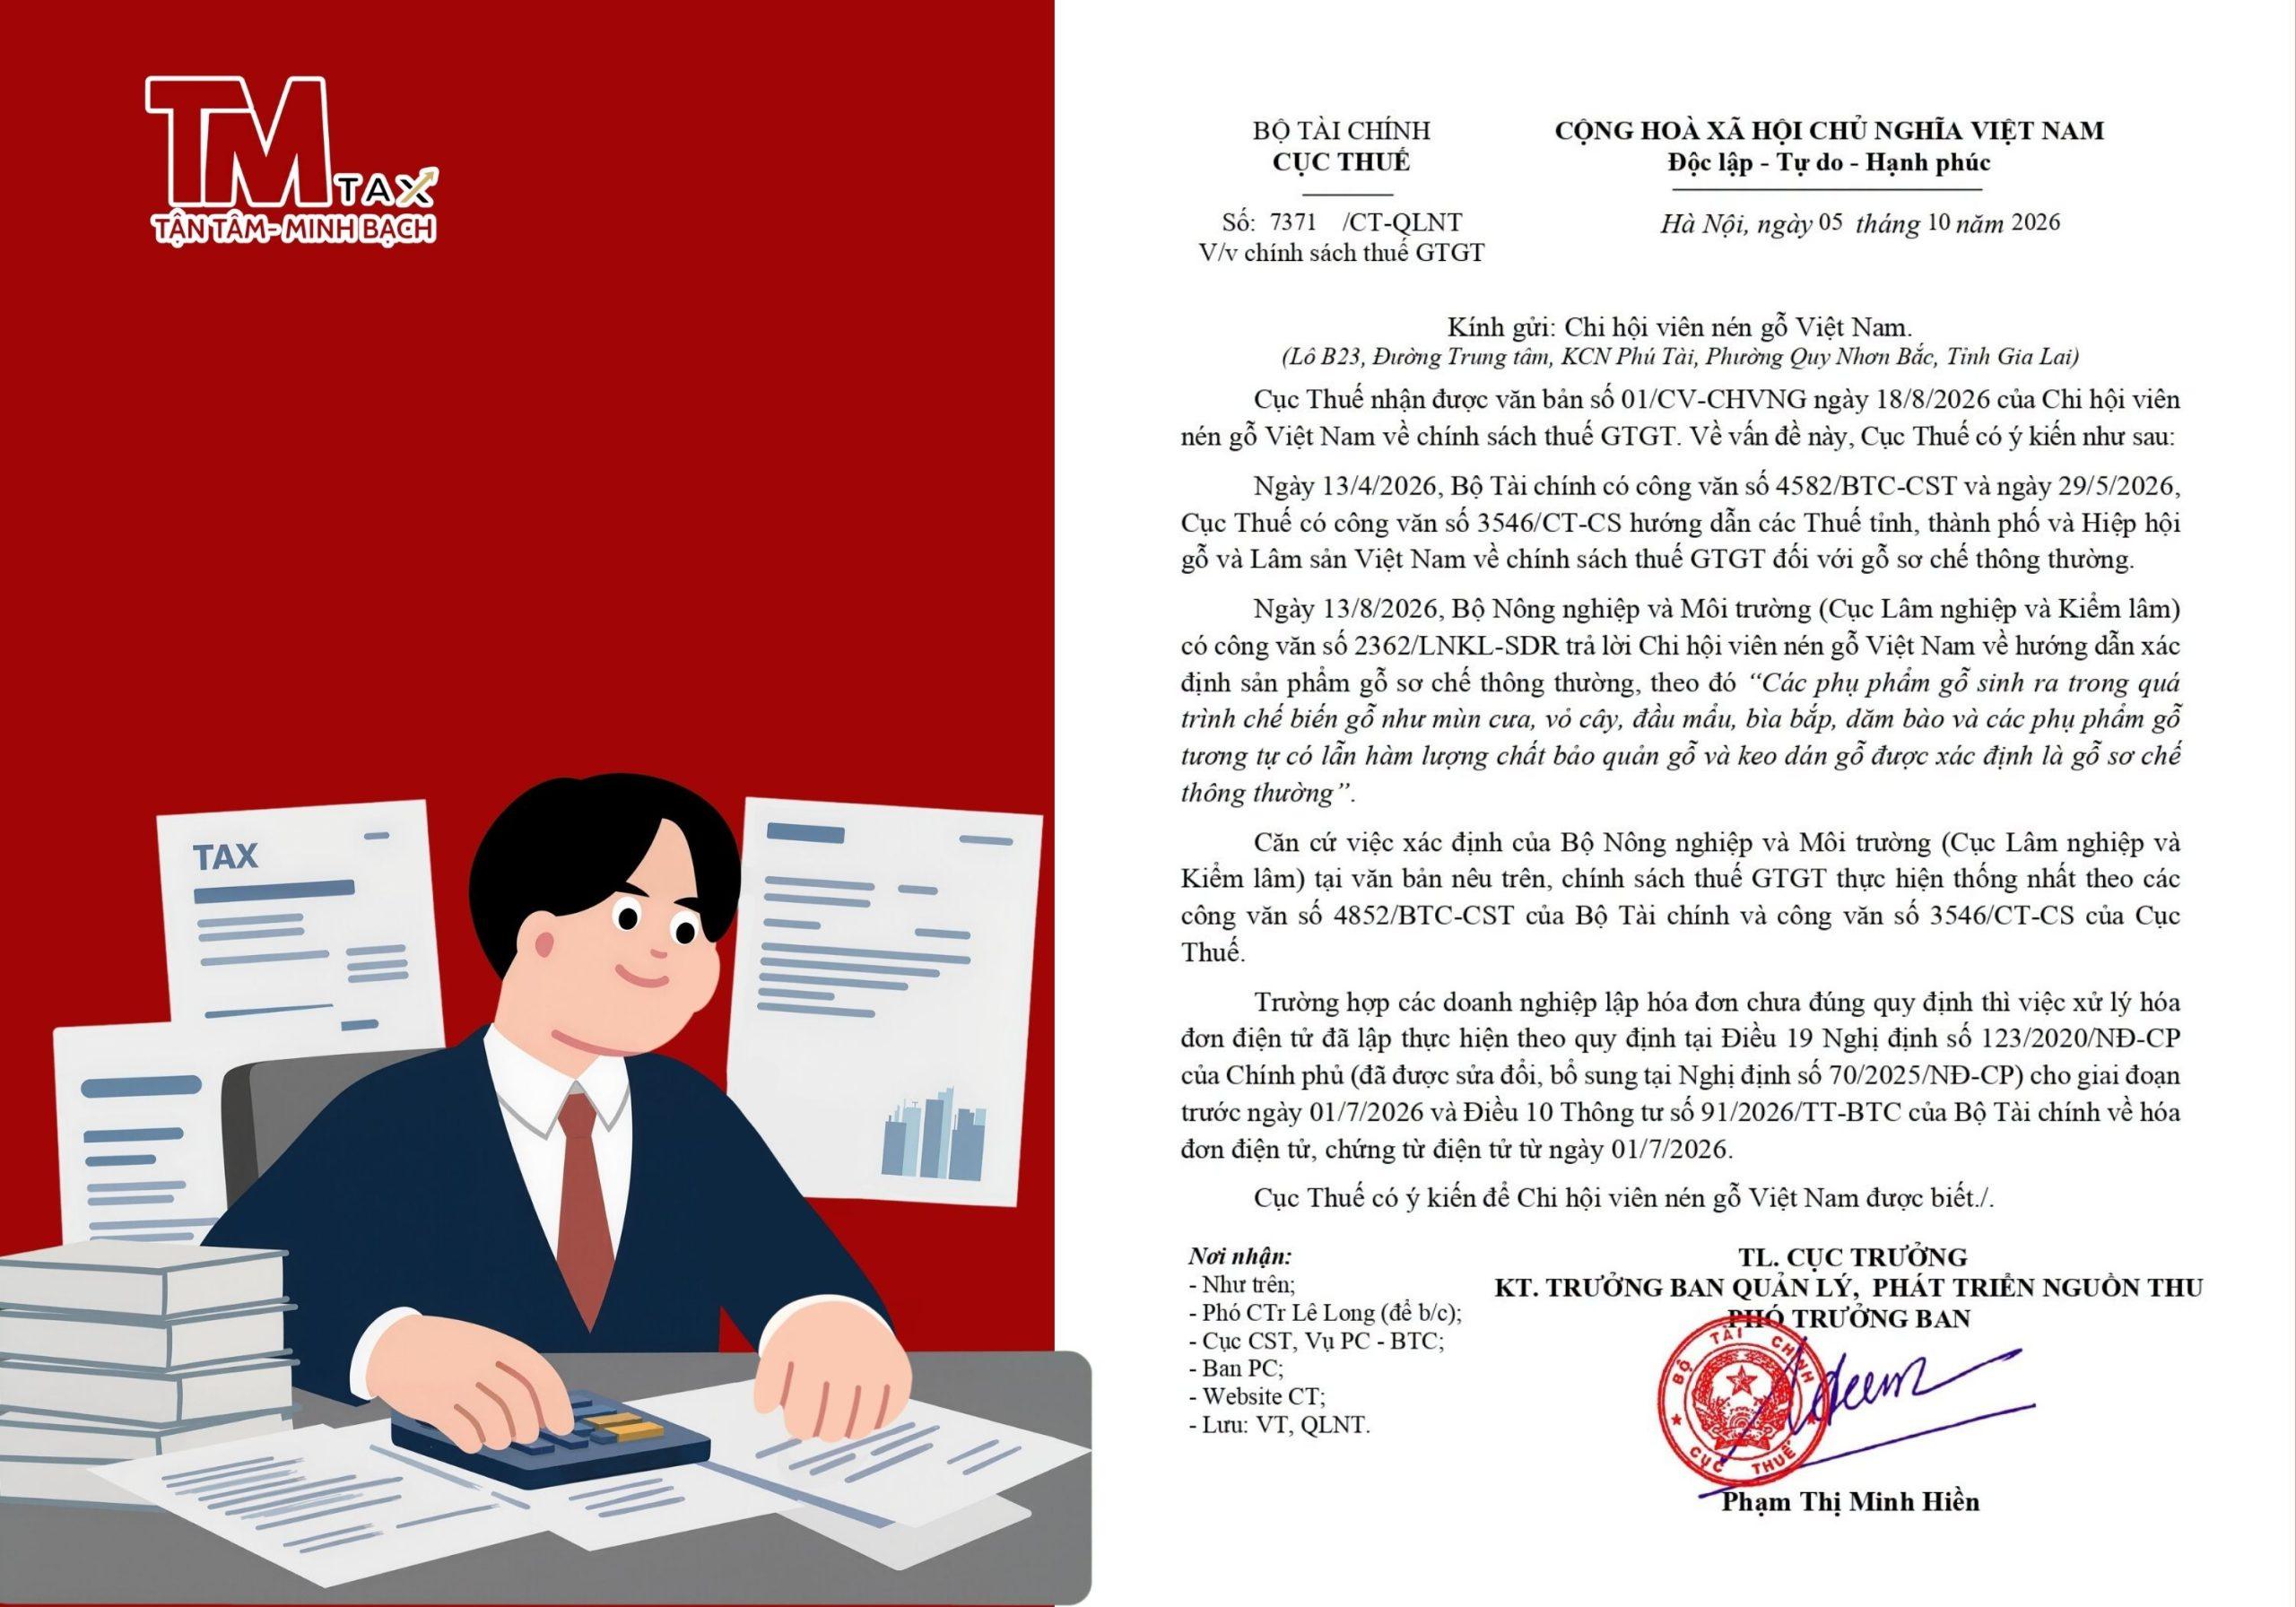
Thuế GTGT phụ phẩm gỗ lẫn chất bảo quản hay keo dán gỗ được áp dụng như đối với gỗ sơ chế thông thường. Theo Công văn 7371/CT-QLNT ngày 05/10/2026, Cục Thuế cho biết chính sách thuế GTGT được thực hiện thống nhất theo Công văn 4582/BTC-CST của Bộ Tài chính và Công văn 3546/CT-CS của Cục Thuế.
Thuế GTGT phụ phẩm gỗ lẫn chất bảo quản, keo dán gỗ áp dụng chính sách nào?
Phụ phẩm gỗ có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ được xác định là gỗ sơ chế thông thường. Căn cứ xác định này, Cục Thuế cho biết chính sách thuế GTGT được thực hiện thống nhất theo Công văn 4582/BTC-CST và Công văn 3546/CT-CS.
Công văn 7371/CT-QLNT là văn bản Cục Thuế trả lời văn bản số 01/CV-CHVNG ngày 18/8/2026 của Chi hội viên nén gỗ Việt Nam, dựa trên hướng dẫn của Bộ Nông nghiệp và Môi trường tại Công văn 2362/LNKL-SDR ngày 13/8/2026.
Các văn bản liên quan đến thuế GTGT phụ phẩm gỗ
Văn bản hướng dẫn chính sách thuế GTGT đối với gỗ sơ chế thông thường
- Công văn 4582/BTC-CST (13/4/2026) của Bộ Tài chính.
- Công văn 3546/CT-CS (29/5/2026) của Cục Thuế, hướng dẫn các Thuế tỉnh, thành phố và Hiệp hội gỗ và Lâm sản Việt Nam.
Văn bản xác định sản phẩm gỗ sơ chế thông thường
Ngày 13/8/2026, Bộ Nông nghiệp và Môi trường (Cục Lâm nghiệp và Kiểm lâm) có Công văn 2362/LNKL-SDR trả lời Chi hội viên nén gỗ Việt Nam về việc xác định sản phẩm gỗ sơ chế thông thường. Theo đó, các phụ phẩm gỗ sinh ra trong quá trình chế biến gỗ như mùn cưa, vỏ cây, đầu mẩu, bìa bắp, dăm bào và các phụ phẩm gỗ tương tự có lẫn hàm lượng chất bảo quản gỗ và keo dán gỗ được xác định là gỗ sơ chế thông thường.
Dòng thời gian
| Ngày | Văn bản | Cơ quan |
|---|---|---|
| 13/4/2026 | Công văn 4582/BTC-CST | Bộ Tài chính |
| 29/5/2026 | Công văn 3546/CT-CS | Cục Thuế |
| 13/8/2026 | Công văn 2362/LNKL-SDR | Bộ Nông nghiệp và Môi trường |
| 18/8/2026 | Văn bản 01/CV-CHVNG | Chi hội viên nén gỗ Việt Nam |
| 05/10/2026 | Công văn 7371/CT-QLNT | Cục Thuế |
Lập hóa đơn chưa đúng quy định thì xử lý thế nào?
Trường hợp doanh nghiệp lập hóa đơn chưa đúng quy định, việc xử lý hóa đơn điện tử đã lập thực hiện theo từng giai đoạn.
Giai đoạn trước ngày 01/7/2026
Áp dụng Điều 19 Nghị định 123/2020/NĐ-CP của Chính phủ, đã được sửa đổi, bổ sung tại Nghị định 70/2025/NĐ-CP.
Giai đoạn từ ngày 01/7/2026
Áp dụng Điều 10 Thông tư 91/2026/TT-BTC của Bộ Tài chính về hóa đơn điện tử, chứng từ điện tử.
Doanh nghiệp nén gỗ, chế biến gỗ cần làm gì?
- Phân loại phụ phẩm gỗ đang mua, bán, sử dụng, kể cả loại có lẫn keo dán hoặc chất bảo quản.
- Đối chiếu chính sách thuế GTGT với Công văn 4582/BTC-CST và Công văn 3546/CT-CS.
- Rà soát hóa đơn đã lập, chú ý mốc 01/7/2026 để áp dụng đúng quy định xử lý hóa đơn.
- Xử lý hóa đơn sai sót theo quy định của từng giai đoạn.
- Lưu hồ sơ gồm Công văn 7371/CT-QLNT, Công văn 2362/LNKL-SDR và các văn bản liên quan để làm căn cứ khi làm việc với cơ quan thuế.
Câu hỏi thường gặp về thuế GTGT phụ phẩm gỗ
Phụ phẩm gỗ lẫn keo dán gỗ có là gỗ sơ chế thông thường không?
Có. Bộ Nông nghiệp và Môi trường xác định phụ phẩm gỗ có lẫn hàm lượng keo dán gỗ là gỗ sơ chế thông thường.
Phụ phẩm gỗ có chất bảo quản áp dụng chính sách thuế nào?
Vẫn là gỗ sơ chế thông thường, nên chính sách thuế GTGT thực hiện thống nhất theo Công văn 4582/BTC-CST và Công văn 3546/CT-CS.
Doanh nghiệp nén gỗ có bị ảnh hưởng bởi Công văn 7371 không?
Công văn 7371 được ban hành để trả lời kiến nghị của Chi hội viên nén gỗ Việt Nam về chính sách thuế GTGT. Doanh nghiệp nén gỗ nên rà soát phân loại phụ phẩm gỗ và hóa đơn theo hướng dẫn.
Hóa đơn lập sai thì xử lý ra sao?
Theo Điều 19 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP) cho giai đoạn trước 01/7/2026 và Điều 10 Thông tư 91/2026/TT-BTC từ 01/7/2026.
Theo Công văn 7371/CT-QLNT, thuế GTGT phụ phẩm gỗ lẫn chất bảo quản, keo dán gỗ được thực hiện thống nhất như đối với gỗ sơ chế thông thường. Doanh nghiệp nén gỗ và chế biến gỗ nên rà soát phân loại hàng hóa, đối chiếu hóa đơn đã lập và liên hệ cơ quan thuế quản lý trực tiếp hoặc kế toán khi cần áp dụng cho từng trường hợp cụ thể.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN DỊCH VỤ TÀI CHÍNH KẾ TOÁN TÂM MINH
Điện thoại (Hotline): 0932.324.898 - 090.101.9922
Email Hỗ Trợ: office.tamminh@gmail.com
Fanpage: Dịch vụ kế toán Tâm Minh
Địa chỉ:
Trụ sở chính:
Số 187AA, Nguyễn Văn Cừ, Phường An Bình, TP. Cần Thơ
VP đại diện 1:
Thửa 988, đường 6A KDC Bắc Hà Hoàng Hổ, P. Long Xuyên, An Giang
VP đại diện 2:
Số 154 đường D13, KDC Hồng Loan, Phường Cái Răng, TP. Cần Thơ